Por Hugo Chávez Arévalo
ÍNDICE
- Panorámica del Sistema de Almacenamiento en el Perú
- 1.1. Capacidad de Infraestructura de Almacenamiento por Operador
- 1.2. Terminales Privados Especializados y de Fraccionamiento
- 1.3. Puntos Clave del Sistema
- Análisis Vertical por Tipo de Hidrocarburo
- 2.1. Gas Licuado de Petróleo (GLP): Punto Crítico Nacional
- 2.2. Gas Natural (GN y GNL): Sistema de Flujo Continuo
- 2.3. Combustibles Líquidos: El Colchón de Mayor Volumen
- 2.4. Resumen del Diagnóstico Logístico
- Petroperú: La «Joya de la Corona» y «Perita en Dulce» para la Competencia
- 3.1. Importancia Estratégica de su Capacidad
- 3.2. Razones del Apetito Comercial Privado
- Mecanismos Financieros y Operativos del Almacenamiento
- 4.1. Cobro de Tarifas de Maquila (Throughput y Storage Fee)
- 4.2. Terminales Específicos de Mayor Interés
- 4.3. El Balance Político y Comercial Actual
- Mapa de Operación Privada de Infraestructura Estatal
- 5.1. Zona Norte y Centro: Consorcio Terminales del Perú
- 5.2. Macro Región Sur: Servosa Cargo
- 5.3. Impacto de los Operadores en el Mercado
- Estructura Tarifaria Regulada y Dinámica Financiera
- 6.1. La Tarifa de Almacenamiento y Despacho (TAD)
- 6.2. Valores de Referencia en el Mercado
- 6.3. Esquema Financiero entre Petroperú y Operadores
- Análisis Crítico: El Impacto Social y Comercial de los Contratos de Concesión
- 7.1. Principio de Libre Acceso (Open Access) vs. Barreras Reales
- 7.2. Competencia Desleal sin Inversión en Infraestructura
- 7.3. Perjuicio Directo a la Población (Precios Cautivos)
- 7.4. Abandono de las Zonas No Rentables y Riesgo de Desabastecimiento
- Conclusiones
1. Panorámica del Sistema de Almacenamiento en el Perú
La capacidad de almacenamiento de hidrocarburos líquidos en el Perú (combustibles refinados, crudo y GLP) se consolida en una red mixta que incluye refinerías del Estado, plantas concesionadas, terminales mayoristas de importación y hubs logísticos de capitales privados.
1.1. Capacidad de Infraestructura de Almacenamiento por Operador e Infraestructura Clave
| Operador / Empresa | Tipo de Infraestructura Clave | Capacidad de Almacenamiento Estimada |
| Petroperú (Refinerías y Plantas Propias) | Nueva Refinería Talara (125 tanques), Conchán (65 tanques) e Iquitos. | ~12 a 14 millones de barriles (crudo y productos terminados). |
| Repsol (Refinería La Pampilla) | Terminales multiboyas, tanques de crudo y derivados en Ventanilla (Callao). | ~6 a 7 millones de barriles. |
| Terminales del Perú (Concesión Norte y Centro Petroperú) | Consorcio de UNNA Energía y Oiltanking que opera Eten, Salaverry, Chimbote, Supe y Callao (1.64 M Bls). | ~3.2 millones de barriles en total. |
| Servosa Cargo (Concesión Sur de Petroperú) | Operación de los terminales propiedad del Estado en Pisco, Ilo, Mollendo, Cusco y Juliaca. | Parte de la red de despacho descentralizada estatal. |
| Valero Perú | Terminal de almacenamiento automatizado en Paita (Piura) y planta mayorista en el Callao. | ~1.2 a 1.5 millones de barriles (en planes de expansión). |
| UNO Corp (Primax) | Red logística y estaciones mayoristas menores (marca adquirida al 80% por el grupo hondureño). | Logística de distribución comercial minorista (downstream). |
1.2. Terminales Privados Especializados y de Fraccionamiento (GLP y Líquidos)
Para completar el mapa real de almacenamiento del país, es indispensable incluir los activos de importación independiente y de procesamiento de Gas Licuado de Petróleo (GLP):
| Terminal Operador Privado | Ubicación e Infraestructura Clave | Capacidad / Rol Crítico |
| Pluspetrol | Planta de Fraccionamiento y Terminal Marítimo en Pisco (Ica). | El corazón del GLP en el Perú. Procesa y almacena los líquidos de Camisea para abastecer el 83% de la demanda nacional. |
| Solgas | Terminal Multiboyas y esferas de almacenamiento criogénico en Ventanilla (Callao). | El mayor operador de GLP del país, con inventarios masivos para amortiguar desabastecimientos por oleajes. |
| Zeta Gas | Terminal de Recepción y Planta de Almacenamiento en Ventanilla (Callao). | Importador y almacenador principal de GLP a gran escala en el centro del país. |
| Pure Biofuels (Viterra) | Terminal de almacenamiento de combustibles líquidos y biodiésel en el Callao. | ~1 millón de barriles. Actúa como almacén de maquila para terceros importadores mayoristas de diésel. |
| Corporación Monte Azul | Terminal Marítimo en Mollendo (Arequipa). Primer terminal independiente del sur. | 572,000 barriles en su primera etapa, con expansión aprobada para llegar a 1 millón de barriles. |
1.3. Puntos Clave del Sistema
- El nuevo eje Primax: Tras la venta mayoritaria del Grupo Romero, la marca opera bajo la matriz centroamericana UNO Corp, consolidando un brazo de distribución masiva que utiliza tanto infraestructura propia como de terceros (como Valero) para mover combustible refinado en grifos y canales corporativos.
- Seguridad Energética: Aunque la capacidad comercial estática agregada oscila entre 25 y 28 millones de barriles, la normativa de Osinergmin exige a las empresas mantener stocks mínimos equivalentes a 15 días de despacho promedio. No obstante, ante contingencias (oleajes anómalos que cierran puertos), las esferas de GLP de Ventanilla y Pisco y el nuevo almacenamiento de la Nueva Refinería Talara sostienen la continuidad del suministro nacional.
2. Análisis Vertical por Tipo de Hidrocarburo
Para analizar de forma integral la matriz de almacenamiento de hidrocarburos en el Perú, es necesario separar el sistema en tres grandes verticales: Combustibles Líquidos, Gas Licuado de Petróleo (GLP) y Gas Natural (que tiene una lógica logística totalmente distinta basada en ductos y criogenia).
El gran problema estructural del país es el desequilibrio de autonomía: mientras que en líquidos hay un colchón importante, el GLP atraviesa una situación crítica de vulnerabilidad logística.
2.1. Gas Licuado de Petróleo (GLP): Punto Crítico Nacional
El GLP es el combustible doméstico y vehicular más sensible. Actualmente, la producción local en Camisea está disminuyendo, obligando al Perú a importar más del 40% de su demanda. Su almacenamiento se mide de forma separada al de los combustibles líquidos:
- Planta de Fraccionamiento de Pluspetrol (Pisco): Es el nodo principal del país. Almacena más de 70,000 toneladas métricas (~870,000 barriles) de GLP extraído de los líquidos del gas natural de Camisea, equivalente a unos 11-12 días de consumo nacional.
- Hub Marítimo del Callao (Ventanilla): Dominado por privados que reciben el GLP en buques desde Pisco o el extranjero.
- Solgas: Posee una capacidad de 16,600 toneladas métricas.
- Zeta Gas: Sostiene 12,000 toneladas métricas.
- Petroperú (Planta Gambetta/Callao y Talara): Aporta esferas que suman cerca de 200,000 barriles combinados en infraestructura de contingencia.
- El problema real: La demanda de GLP en el Perú ronda los 71,000 barriles diarios. Aunque la ley exige 15 días de stock obligatorio, la capacidad de almacenamiento real e inmóvil en Lima a veces cae a un margen de apenas 3 días de autonomía, volviendo al mercado limeño sumamente frágil ante oleajes anómalos o roturas en los ductos de transporte.
2.2. Gas Natural (GN y GNL): El Sistema de Flujo Continuo
El Gas Natural (Metano) no se almacena de forma masiva en estado gaseoso. Su seguridad no depende de «tanques de reserva» tradicionales, sino de la capacidad de transporte por ductos y de plantas criogénicas de licuefacción:
- Gasoducto de TGP (Transportadora de Gas del Perú): Conecta Camisea con la costa. Su «almacenamiento» es dinámico: el propio gas comprimido dentro del tubo (linepack) actúa como amortiguador por unas horas en caso de caídas de presión o mantenimiento.
- PERU LNG (Planta Melchorita – Cañete): Es el único punto en el país con almacenamiento masivo de Gas Natural Licuado (GNL) (enfriado a $-160^{\circ}\text{C}$). Aloja los dos tanques de almacenamiento más grandes del Perú, cada uno con una capacidad de $130,000\text{ m}^3$ de GNL (un volumen que rinde hasta 60 veces más al regasificarse). Está orientado principalmente a la exportación marítima y al despacho en cisternas criogénicas para las concesiones del Norte y Sur.
- Plantas Satélites de Regasificación (PSR): Distribuidas en ciudades como Trujillo, Arequipa, Cusco o Tacna, estas microplantas de los concesionarios (como Quavii u Olimpia) cuentan con tanques criogénicos fijos menores (típicamente de $30\text{ m}^3$ a $100\text{ m}^3$) para mantener la presión de las redes domiciliarias locales por unos días.
2.3. Combustibles Líquidos: El Colchón de Mayor Volumen
El almacenamiento de gasolinas, diésel y crudo está maduro y distribuido. Totaliza entre 25 y 28 millones de barriles estáticos distribuidos estratégicamente de la siguiente manera:
- Petroperú (~12-14 M Bls): Concentrado en la batería de tanques de la Nueva Refinería Talara y Conchán.
- Repsol (~6-7 M Bls): Refinería La Pampilla (Ventanilla).
- Terminales de Maquila y Mayoristas (~5-6 M Bls): Terminales del Perú (UNNA/Oiltanking), Pure Biofuels (Viterra) en el Callao (1 M Bls) y Corporación Monte Azul en Mollendo (572,000 Bls).
2.4. Resumen del Diagnóstico Logístico
| Hidrocarburo | Estado del Almacenamiento | Diagnóstico Logístico |
| Líquidos (Diésel / Gasolinas) | Suficiente y descentralizado. | Hay refinerías operando y plantas de almacenamiento mayorista en toda la costa. |
| GLP (Propano / Butano) | Deficitario y centralizado. | Altamente vulnerable. Depende de que los barcos puedan descargar en el Callao. Las trabas burocráticas frenan la ampliación de esferas privadas. |
| Gas Natural (Metano) | Industrial / Flujo continuo. | Prácticamente no hay almacenamiento para el mercado interno regulado, salvo el GNL criogénico en Melchorita para camiones. |
3. Petroperú: La «Joya de la Corona» y «Perita en Dulce» para la Competencia
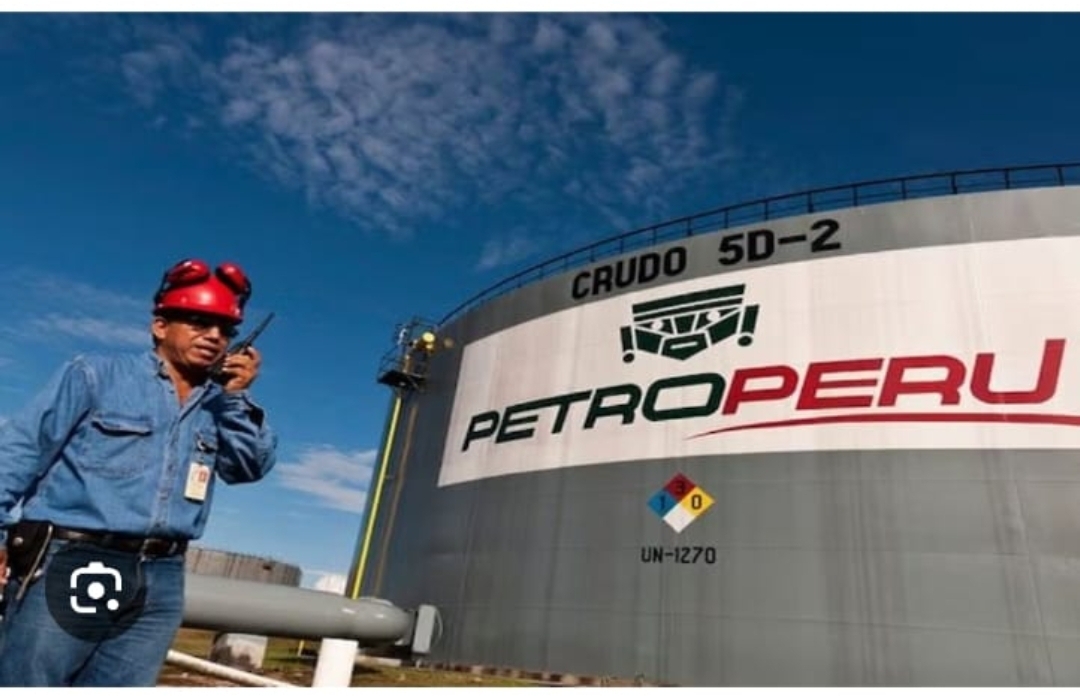
Petroperú es considerada la joya de la corona energética del país —o la «perita en dulce» para la competencia— debido a que posee el monopolio de la infraestructura de almacenamiento y distribución capilar más grande y estratégica del Perú.
Aunque la petrolera estatal atraviesa una profunda crisis financiera que ha reducido su participación de mercado de ventas del 49% a aproximadamente un 20%, ningún operador privado (ni Repsol, ni Valero, ni UNO Corp) puede igualar el tamaño ni el alcance de sus activos físicos. Quien controle o use el almacenamiento de Petroperú, controla el flujo real de energía en el país.
3.1. Importancia Estratégica de su Capacidad
El verdadero poder en el negocio de los hidrocarburos radica en la logística (dónde guardas el combustible y cómo lo mueves). Petroperú es vital por tres razones clave:
- Sostiene el volumen masivo del país: De los casi 28 millones de barriles de capacidad estática del Perú, Petroperú maneja de forma directa o indirecta entre 12 y 14 millones. Solo la batería de la Nueva Refinería Talara cuenta con 125 tanques masivos para asegurar stock de crudo y productos limpios.
- Capilaridad única (Llega a donde nadie más llega): Mientras los privados se concentran en la rentable costa, Petroperú tiene plantas construidas en la selva profunda (Iquitos, Pucallpa) y en zonas altoandinas (Cusco, Juliaca). Sin sus tanques en la Amazonía, el transporte fluvial y la electricidad regional colapsarían en épocas de sequía (estiaje).
- Amortiguador nacional: Ante oleajes anómalos en el Callao que impiden la descarga de buques extranjeros, el país no se desabastece gracias al «colchón» de inventario almacenado en las refinerías y plantas de despacho de la estatal.
3.2. Razones del Apetito Comercial Privado
En el argot comercial, Petroperú es sumamente atractiva para grandes jugadores internacionales debido a sus debilidades financieras contrapuestas con la riqueza de sus activos:
- Infraestructura imposible de replicar: Construir una red de 20 terminales a nivel nacional costaría miles de millones de dólares y tomaría décadas en aprobaciones. Para un privado, es infinitamente más barato y rápido alquilar, concesionar o comprar la capacidad existente.
- Servicio de Maquila (Almacenamiento a terceros): Ante sus problemas de liquidez para comprar crudo propio, Petroperú usa sus tanques para dar servicios de almacenamiento a sus competidores mayoristas. Importadores privados como Valero introducen combustible y pagan a Petroperú para que se lo guarde, apalancándose en la infraestructura pública para ganarles mercado.
- La red de grifos afiliados: Aunque Petroperú no es dueña de las estaciones de servicio, la red bajo su bandera supera los cientos de grifos. Quien controle el almacenamiento mayorista de la estatal se convierte automáticamente en el proveedor exclusivo de toda esa red minorista.
- El apetito por la privatización o reestructuración: Ante los constantes rescates financieros del Estado, los inversionistas privados ven los activos de Petroperú como «caramelos» de alta rentabilidad segura en un eventual plan de privatización o alianzas público-privadas.
4. Mecanismos Financieros y Operativos del Almacenamiento
4.1. Cobro de Tarifas de Maquila (Throughput y Storage Fee)
El servicio de maquila por usar la capacidad de almacenamiento de un tercero se estructura bajo dos modalidades supervisadas bajo los criterios de costos de Osinergmin, las cuales no reflejan ganancia alguna para su propietario, Petroperú:
- Tarifa por Volumen Recibido/Despachado (Throughput Fee): Cobro fijo por cada barril o galón que ingresa y sale del terminal. El importador privado paga una tarifa en centavos de dólar por barril por usar las tuberías de recepción marítima, el sistema de bombeo y los brazos de carga.
- Tarifa por Reserva de Capacidad (Storage Fee): Costo fijo mensual por «alquilar» un espacio específico dentro de los tanques. Permite asegurar inventario disponible mediante un monto mensual por mantener el volumen reservado, esté el tanque lleno o vacío.
- Margen de Ganancia de Petroperú: Ante la falta de liquidez para comprar crudo, cobrar tarifas de maquila genera ingresos en efectivo inmediatos y sin riesgo de mercado, aunque marginales e insuficientes respecto al valor real de los activos.
4.2. Terminales Específicos de Mayor Interés
Bajo el marco de reorganización patrimonial de la estatal y la asesoría técnica de PROINVERSIÓN, existen terminales clave bajo el radar privado:
- El Nodo Sur (Pisco, Ilo, Mollendo, Cusco y Juliaca): Instalaciones estratégicas que controlan el abastecimiento minero y vehicular de la macroregión sur.
- Terminal Callao (Zona Centro): Punto por donde ingresa casi el 70% de la demanda de combustibles del país, disputado agresivamente para competir directamente contra Repsol (La Pampilla).
- Terminales de la Selva (Iquitos y Pucallpa): Representan un monopolio geográfico absoluto que controla el suministro eléctrico, la aviación local y el transporte fluvial amazónico.
4.3. El Balance Político y Comercial Actual
El Gobierno sostiene que la reorganización y optimización de activos no implica una privatización total. Sin embargo, la estrategia enfocada en concesionar la operación de los terminales permite que las empresas privadas asuman la gestión operativa mientras Petroperú mantiene la propiedad. Para diversos analistas, esta modalidad no resulta justa y representa una máscara de privatización.
5. Mapa de Operación Privada de Infraestructura Estatal
5.1. Zona Norte y Centro: Consorcio Terminales del Perú
Operados por el consorcio integrado por UNNA Energía (antes Graña y Montero/Aenza) y la multinacional Oiltanking GmbH:
- Terminales incluidos: Terminal Centro (Callao) y cuatro Terminales Norte (Eten, Salaverry, Chimbote y Supe), con una capacidad conjunta de 2.7 a 3.2 millones de barriles.
- Vigencia de Contratos: Contratos a 20 años. Callao vence en 2034 y Terminales Norte en 2034.
- Situación Actual: Relación comercial tensa debido a un reciente laudo arbitral ganado por el consorcio contra Petroperú por discrepancias económicas en la administración de las instalaciones.
5.2. Macro Región Sur: Servosa Cargo
- Terminales incluidos: Pisco, Ilo, Mollendo, Cusco y Juliaca (~1 millón de barriles).
- Vigencia y Monto: Contrato de operación por 3 años adjudicado por S/ 30.7 millones.
- Rol: Asegurar el despacho de diésel y gasolinas a la industria minera y vehicular del sur.
5.3. Impacto de los Operadores en el Mercado
Esta división de tareas demuestra que, si bien el Estado es dueño de los tanques, es la eficiencia y gestión del operador privado la que mueve el combustible día a día. Para comercializadores como Valero o UNO Corp (Primax), negociar el almacenamiento con UNNA o Servosa es clave para asegurar la carga a tiempo de sus cisternas.
6. Estructura Tarifaria Regulada y Dinámica Financiera
El servicio de almacenamiento y despacho (servicio de maquila) está regulado por Osinergmin mediante una metodología de costos eficientes.
6.1. La Tarifa de Almacenamiento y Despacho (TAD)
Para cualquier importador o distribuidor mayorista, el costo logístico en un terminal se calcula como:
TAD = Tarifa de Almacenamiento (TA) + Tarifa de Despacho (TD)
- Tarifa de Almacenamiento (TA): Varía según el tiempo de permanencia del combustible en tanques o esferas, en función del Tiempo Promedio de Venta (TPV).
- Tarifa de Despacho (TD): Cobro fijo por el servicio operativo de carga a los camiones cisterna.
6.2. Valores de Referencia en el Mercado
- Combustibles Líquidos: Promedio entre US$ 0.80 y US$ 1.50 por barril despachado (S/ 0.08 a S/ 0.15 por galón).
- Terminal Callao: Cercano a US$ 1.00 por barril debido a economías de escala.
- Terminales del Norte y Zonas Alejadas: Tarifas más elevadas por menor rotación y condiciones operativas complejas.
6.3. Esquema Financiero entre Petroperú y Operadores Privados
- El Operador cobra al Mercado: Consorcios como Terminales del Perú o Servosa cobran la TAD directamente a los mayoristas.
- El Operador paga a Petroperú: El operador paga a Petroperú una tarifa fija por barril despachado en calidad de propietario. No obstante, este pago no representa el justiprecio adecuado considerando la inversión histórica de construcción.
7. Análisis Crítico: El Impacto Social y Comercial de los Contratos de Concesión
Este tipo de contratos resultan en perjuicio de la población y son desleales hacia Petroperú, permitiendo que los privados compitan sin infraestructura propia mientras unos pocos actores bloquean el ingreso de nuevos competidores.
Desde la perspectiva de la soberanía energética y la defensa del consumidor, el esquema actual configura una «privatización encubierta de las ganancias con socialización de las pérdidas», donde los privados operan con ventajas desmedidas.
7.1. Principio de Libre Acceso (Open Access) vs. Barreras Reales
Aunque la ley exige que los terminales garanticen el libre acceso por ser «facilidades esenciales», en la práctica existen distorsiones:
- Acaparamiento por contratos a largo plazo: Los grandes actores (Valero, UNO Corp/Primax) reservan gran parte de la capacidad (Storage Fee), dejando sin espacio físico a competidores menores.
- Falta de capilaridad en pequeños importadores: Aunque un tercero traiga combustible barato, la falta de transporte y red de grifos diluye su ventaja de precio en costos de almacenamiento.
- Integración vertical excluyente: Las alianzas entre operadores de plantas estatales y comercializadores minoristas generan ecosistemas cerrados que frenan la entrada de combustible más económico.
7.2. Competencia Desleal sin Inversión en Infraestructura
- El Estado asumió el costo histórico, el endeudamiento y el riesgo ambiental de construir la red nacional de almacenamiento.
- Los mayoristas privados compiten sin invertir en refinerías o tanques en zonas complejas.
- Al alquilar la infraestructura pública, evitan los costos de mantenimiento pesado y capturan la parte más lucrativa (downstream), dejando a Petroperú endeudada y sin margen operativo.
7.3. Perjuicio Directo a la Población (Precios Cautivos)
- Cuando la capacidad de almacenamiento es acaparada, se genera un embudo: los cargamentos internacionales más baratos no pueden ingresar por falta de tanques disponibles.
- Al bloquear el combustible económico, el mercado interno queda supeditado a los precios fijados por los grandes mayoristas.
- El consumidor final termina pagando tarifas elevadas en las estaciones de servicio, perdiéndose el beneficio de la libre competencia.
7.4. Abandono de las Zonas No Rentables y Riesgo de Desabastecimiento
Al ceder la operación de los terminales rentables de la costa, Petroperú pierde los ingresos cruzados con los que subsidiaba la logística en zonas alejadas. Si Petroperú colapsa, las poblaciones de la sierra y selva corren el riesgo de quedar desabastecidas o sufrir precios impagables ante la falta de interés comercial de los privados.
8. Conclusiones
- Incoherencia entre la Inversión Pública y la Renta Privada: El esquema actual de concesiones y maquila permite a empresas privadas explotar activos estratégicos de almacenamiento construidos con recursos públicos, obteniendo rentabilidades elevadas sin haber asumido los riesgos de inversión ni la carga financiera del mantenimiento de la infraestructura nacional.
- Máscara de Privatización y Asimetría Comercial: Transferir la operación y gestión de los terminales clave a consorcios privados bajo la premisa de «eficiencia» constituye una privatización de facto de los ingresos logísticos. Las tarifas percibidas por Petroperú por el uso de sus tanques no representan el justiprecio real de sus activos, profundizando su crisis de liquidez.
- Vulnerabilidad de la Seguridad Energética Nacional: El acaparamiento de la capacidad de almacenamiento por parte de grandes grupos corporativos debilita la figura de Petroperú como amortiguador de precios y garante del suministro. Este modelo pone en riesgo el abastecimiento de combustibles en regiones de difícil acceso (sierra y selva) y vulnera a la población ante distorsiones de precios y contingencias logísticas o climáticas.
- Necesidad de Reestructuración con Enfoque Soberano: Se requiere una revisión integral de la regulación tarifaria de Osinergmin y de las condiciones de licitación de PROINVERSIÓN. El Estado debe garantizar que la infraestructura nacional de almacenamiento sirva como una herramienta de desarrollo socioeconómico y libre competencia real, en lugar de consolidar un oligopolio logístico que perjudica al consumidor final.