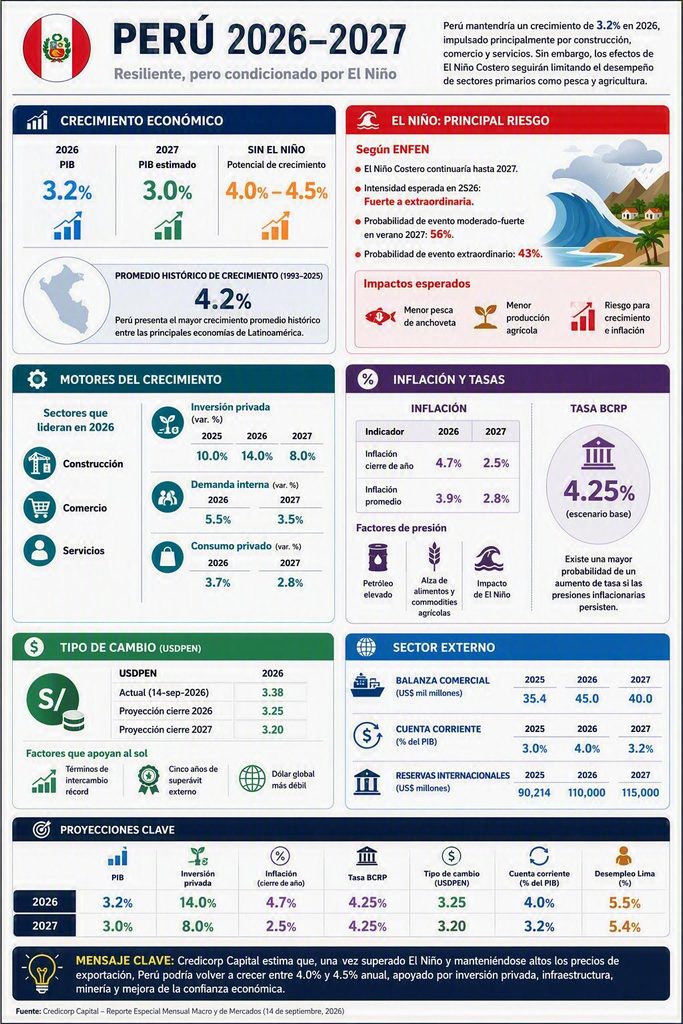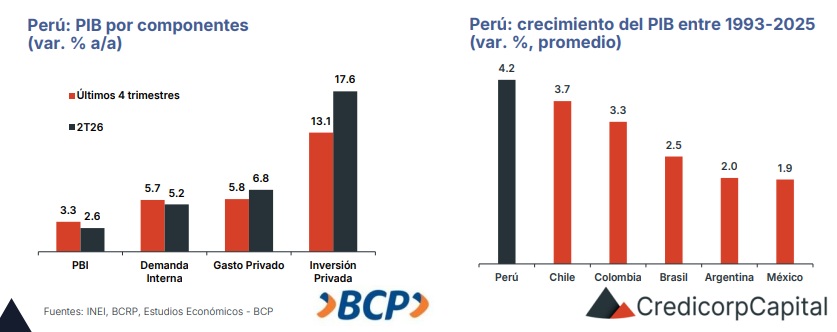
En su último Reporte Especial Mensual Macro y de Mercados, Credicorp Capital mantiene su proyección de crecimiento económico en 3,2% en el 2026, la misma desde diciembre 2025. El banco de inversión señala: «los sectores primarios caerían este año (declinaron 3% a/a el 1S26) ante las condiciones climáticas adversas producto de El Niño. Ante estas condiciones, no esperamos ninguna captura significativa de anchoveta en lo que resta del año (la 2da temporada suele iniciar en noviembre), mientras que el sector agrícola también estaría en contracción en los siguientes trimestres. En contraste, los sectores no primarios (liderados por construcción, comercio y servicios) liderarán el crecimiento y crecerían casi 5% este año frente a 3.5% en 2025».
Credicorp Capital señala que sin El Niño, el PBI crecería en más 4% el 2027, pero por El Niño Costero, su crecimiento base sería de 3%. «Sin embargo, los riesgos son a la baja si se materializa un evento con impactos más adversos a lo anticipado (lluvias en el norte y sequias en el sur del país)» señala el reporte.
Credicorp Capital es optimista con el crecimiento a mediano y largo plazo. «Luego de El Niño y en un contexto de altos precios de exportación, el Perú puede crecer sin problemas en línea con su promedio de largo plazo (entre 1993 y 2025 el PIB de Perú se expandió un promedio /anual de 4.2%, similar al promedio de más de un siglo entre 1922 y 2025, excluyendo la década perdida de los 80’s). Es importante anotar que un elevado superávit de cuenta corriente apunta a que no hay restricciones para que la inversión privada crezca varios años por encima del 10% más aún si el nuevo gobierno es capaz de destrabar proyectos (minería, infraestructura, irrigación, turismo, etc.) y desregular la economía».
El banco aumentó su proyección de la inflación a 4,7% para el 2026 y de 2,5% para el 2027: «considerando las persistencia de mayores precios del petróleo por el conflicto en Medio Oriente, los potenciales impactos de El Niño sobre alimentos locales, y el
riesgo de que precios de commodities agrícolas (trigo sube casi 50% YTD) se trasladen a precios locales, esperamos que la inflación se ubique en 4.7% al cierre de año. Para 2027 la inflación se ubicaría en torno a 2.5% a medida que los impactos de los choques de oferta se normalicen, pero el riesgo es al alza en caso estos persistan».
Debido a los altos términos de intercambio, superávits en cuenta corriente, y un contexto de debilidad global del dólar, Credicorp Capital apunta a una apreciación del sol, que cerraría el año en S/3.25.