Por Hugo Chávez Arévalo
1. Introducción
La economía peruana enfrenta cíclicamente severas perturbaciones de oferta y demanda agregada debido a choques climáticos extremos, entre los cuales el Fenómeno de El Niño Global representa la amenaza más destructiva para el capital físico, el sector agroexportador y la estabilidad del consumo privado. Ante la inminencia de estas contracciones, el debate de política económica suele centrarse en la cuantía del gasto de mitigación ejecutado por el Estado. El presente estudio evalúa críticamente el portafolio de medidas estatales vigentes, demostrando bajo un estricto rigor metodológico la ineficacia de los esquemas de subsidios tradicionales y proponiendo una reforma estructural contracíclica basada en la inclusión financiera y tributaria automatizada a través de la Cuenta DNI.
2. Marco Conceptual: Delimitación entre Medidas de Emergencia y Políticas Contracíclicas
En el ámbito de la investigación macroeconómica, es imperativo establecer una clara frontera analítica entre dos tipos de intervenciones que el discurso político suele confundir:
• Medidas de Emergencia y Alivio Micro-focalizado: Constituyen herramientas asistenciales de carácter ex-post diseñadas exclusivamente para mitigar la pérdida inmediata de bienestar en agentes vulnerables (v.g., bonos directos de subsistencia, transferencias líquidas focalizadas). Estas medidas sostienen temporalmente el consumo básico pero carecen de encadenamientos productivos y capacidad de tracción sobre el ciclo económico general.
• Políticas Contracíclicas Puras: Son intervenciones agregadas de carácter ex-ante o estabilizadores automáticos que buscan alterar la demanda agregada o las condiciones monetarias de forma transversal para cerrar de forma efectiva la brecha del producto (Y_t – Y*), suavizando las fluctuaciones de la producción y el empleo.
3. Análisis de la Política Fiscal frente a El Niño Global
3.1 Evaluaciones Focales vs. Estímulo Agregado
Los recientes planes económicos desplegados por el Ministerio de Economía y Finanzas (MEF) priorizan transferencias directas no reembolsables combinadas con partidas presupuestarias descentralizadas para el mantenimiento de vías e infraestructura preventiva. Si bien las actividades de mantenimiento logran inyectar empleo temporal local, el desembolso masivo de bonos a fondo perdido diluye su impacto macroeconómico agregado debido a la configuración estructural del mercado laboral interno, caracterizado por una profunda dualidad e informalidad comercial.
3.2 Modelación Matemática del Multiplicador con Coeficiente de Exclusión (α)
Para fundamentar analíticamente la pérdida de potencia del gasto fiscal, introducemos el coeficiente de exclusión estructural (α), donde 0 ≤ α ≤ 1, el cual cuantifica la proporción de la Población Económicamente Activa (PEA) que opera al margen de los canales financieros y de fiscalización de la autoridad tributaria.
Modificando la función de consumo en una economía abierta bajo el supuesto de que el consumo formal responde únicamente al segmento conectado al sistema (1 – α), planteamos el equilibrio general de ingresos:
Y = C + I + G + X – M
Donde los impuestos son proporcionales (T = tY), las importaciones dependen del ingreso (M = mY) y el consumo agregado se define como: C = C_0 + c(1 – α)(Y – T).
Diferenciando el producto respecto al gasto público (G), obtenemos la expresión analítica del multiplicador fiscal erosionado:
Kexclusión = 1 / [1 – c(1 – α)(1 – t) + m]
Asumiendo parámetros estándar para la economía peruana: propensión marginal a consumir c = 0.75, tasa impositiva marginal t = 0.15 y propensión marginal a importar m = 0.20, contrastamos los escenarios cuantitativos:
• Escenario de Formalidad Perfecta (α = 0): El multiplicador fiscal alcanza un nivel óptimo de k ≤ 1.78, donde cada sol inyectado se expande significativamente en el PBI.
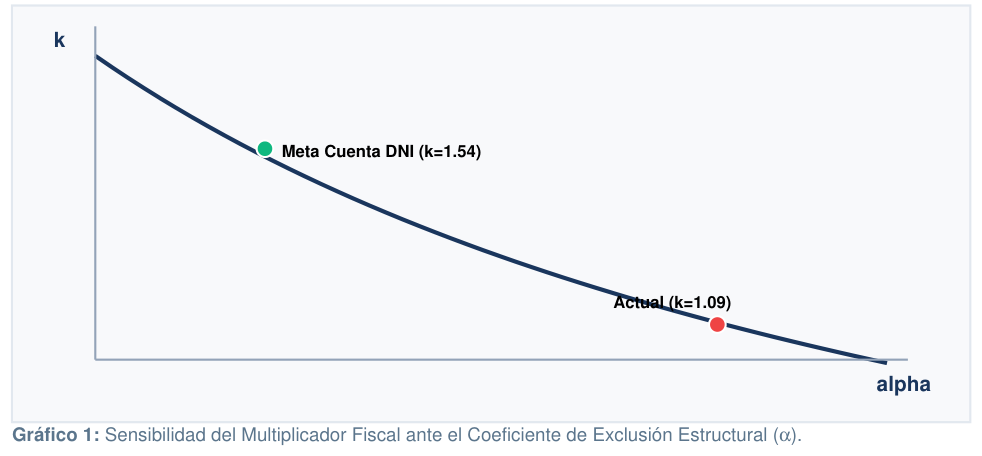
• Escenario de la Economía Peruana Real (α = 0.55): Al incorporar que más del 55% de las unidades productivas familiares carecen de cuentas bancarias y registros tributarios vigentes, la potencia fiscal se deprime de forma drástica, resultando en un Kexclusión ≤ 1.09.
3.3 Sensibilidad Gráfica del Multiplicador Fiscal
El Gráfico 1 expone visualmente el proceso de degradación geométrica del multiplicador fiscal a medida que el coeficiente de exclusión estructural aumenta, señalando el punto de equilibrio real de la economía peruana y la meta planteada por este estudio.
4. Propuesta Innovadora: El Bono-Crédito de Formalización Automática vía DNI y Consumo
4.1 Cuantificación del Mercado Laboral Excluido frente al Choque Climático
A partir de los registros oficiales de la Encuesta Nacional de Hogares (ENAHO), la PEA total se estima en 18 millones de ciudadanos, registrando una tasa de informalidad estructural fluctuante entre el 70% y 72%. Esto delimita un **universo objetivo potencial de 12.6 millones de trabajadores excluidos** del régimen de planillas formales (PLAME). Ante el impacto destructivo de El Niño, este segmento carece por completo de estabilizadores automáticos como el seguro de desempleo o la CTS, absorbiendo el choque climático mediante la contracción directa de su consumo alimentario y productivo.
4.2 Dinámica de Repago y Autoliquidación mediante Crédito Fiscal de Consumo
Frente a esta falla estructural, se propone el rediseño radical del gasto de emergencia, estructurándolo como un **Préstamo Contracíclico de Capital Semilla (S/ 1,000)** gestionado mediante una plataforma digital interconectada en tiempo real. Al momento de solicitar el beneficio, el sistema realiza tres acciones concurrentes mediante el Documento Nacional de Identidad (DNI):
1. Bancarización Forzosa: Apertura automática de una Cuenta DNI en el Banco de la Nación.
2. Formalización Tributaria: Alta inmediata de un Registro Único de Contribuyentes (RUC) en SUNAT bajo un Nuevo RUS Digital simplificado.
3. Inyección de Liquidez: Desembolso del crédito para sostenimiento productivo.
La amortización del fondo se ejecuta de manera pasiva y autoliquidable indexada a las decisiones diarias de consumo formal del beneficiario. Al adquirir bienes o servicios, el ciudadano exige una Boleta de Venta Electrónica registrando su DNI. De la tasa general del IGV (18%), el Estado segrega y redirecciona un componente de 3 puntos porcentuales (β = 0.03) denominado Crédito de Amortización Contracíclica (CAC).
Este porcentaje no ingresa a la caja fiscal general, sino que el sistema de SUNAT lo transfiere al Banco de la Nación para amortizar el capital del préstamo.
4.3 Simulación Gráfica de la Trayectoria de Repago
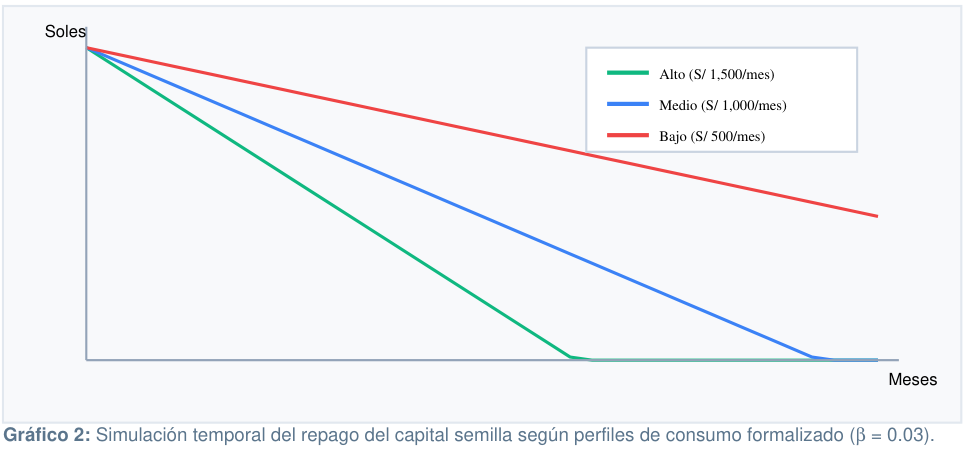
La dinámica temporal de la deuda individual sigue la ley de movimiento Lt = max(0, Lt-1 – β · Cf,t). El Gráfico 2 simula el perfil de amortización a lo largo de un horizonte de 36 meses para tres tipologías de consumo formalizado dentro de la PEA informal.
5. Análisis de la Política Monetaria y Regulación Macropredencial
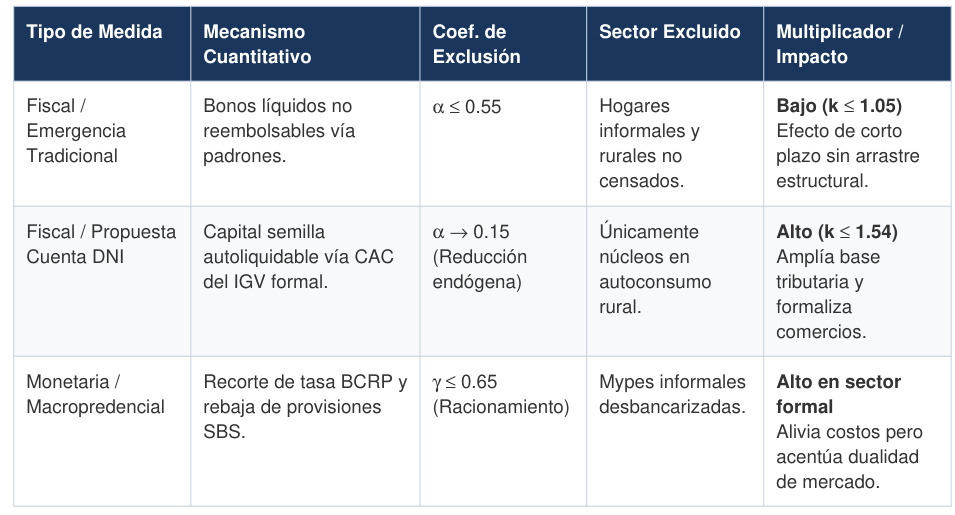
Mientras que el frente fiscal se enfrenta a severos retardos de implementación, el Banco Central de Reserva del Perú (BCRP) opera con alta eficiencia técnica reduciendo la tasa de interés de referencia y las tasas de encaje para proveer liquidez al mercado interbancario. No obstante, el canal del crédito formal adolece de un coeficiente de racionamiento por riesgo (γ ≤ 0.65) en el segmento microempresarial. Para evitar un estrangulamiento del crédito (credit crunch), la Superintendencia de Banca, Seguros y AFP (SBS) interviene desactivando las provisiones procíclicas, liberando el capital regulatorio de la banca comercial para sostener el financiamiento formalizado de las Mypes.
6. Evaluación de Impacto y Matriz de Consistencia Macroeconómica
El ordenamiento del ‘policy mix’ sectorial bajo las reformas analizadas se sintetiza en la siguiente matriz de eficiencia agregada:
7. Conclusiones Ampliadas y Discusión Macroeconómica
7.1 Inoperancia del Estímulo Keynesiano Tradicional bajo Informalidad: La evidencia analítica corrobora que el multiplicador fiscal peruano se encuentra severamente deprimido por rigideces estructurales. Continuar inyectando bonos convencionales frente a El Niño Global constituye una asignación ineficiente de recursos fiscales, dado que el gasto se fuga hacia canales informales incapaces de amplificar la producción total de la economía.
7.2 El DNI como Infraestructura Macroeconómica Activa: La implementación del Bono-Crédito demuestra que el DNI puede operar como un poderoso canal de transmisión de política económica, unificando la inclusión financiera bancaria y el registro fiscal en un solo acto administrativo automatizado, eliminando las barreras de entrada que perpetúan la informalidad comercial.
7.3 Descentralización de la Fiscalización vía Incentivos Cruzados: Al condicionar el repago de la obligación semilla a la emisión de comprobantes de pago digitales, la reforma traslada el rol fiscalizador de la SUNAT al propio consumidor final. El incentivo de limpiar el historial crediticio en la SBS altera permanentemente la conducta de los agentes, forzando de manera indirecta la formalización de la cadena de intermediarios y comercios minoristas de barrio.
7.4 Sostenibilidad Presupuestaria y Cobertura Fiscal Mutua: Las simulaciones cuantitativas demuestran que el fondo semilla se recupera de manera orgánica en el mediano plazo para los segmentos formalizados. En los estratos de menor consumo, la recaudación del IGV previamente oculto compensa el costo del capital, convirtiendo a este mecanismo en un estabilizador automático financieramente viable y robusto frente a las crisis climáticas del país.
8. Anexo de Ecuaciones y Bibliografía
8.1 Derivación de la ley de movimiento de saldo pendiente: La trayectoria del crédito se expresa en diferencias finitas como Lt = max(0, Lt-1 – β · Cf,t). Cuando el consumo formalizado acumulado intertemporal satisface la condición Σ β · Cf,t ≥ L0, la obligación financiera se extingue, consolidando el alta del agente en el Nuevo RUS formal de manera permanente.
• Banco Central de Reserva del Perú (BCRP). (2024). Reporte de Inflación: Panorama de la economía mundial y nacional. Lima: BCRP.
• Mendoza, W. (2022). Constitución y Macroeconomía en el Perú: Un análisis de las reglas e instituciones fiscales y monetarias. Lima: Fondo Editorial de la PUCP.
• Ministerio de Economía y Finanzas (MEF). (2025). Marco Macroeconómico Multianual 2026-2029. Lima: Dirección General de Política Macroeconómica.