- Un envío desde Arabia a China puede costar hasta 63 millones de dólares
- Los más veteranos del sector están perplejos con los fletes de un millón al día
- Los conocedores del mercado admiten a Bloomberg que esto «no tiene precedentes»
La economía global se está acostumbrando a una serie de ‘tormentas perfectas’ que están dejando todo patas arriba. Una de las que más titulares está concitando es la del transporte marítimo, sobre todo en lo relativo al petróleo. Si la escasez de superpetroleros ya era un problema de «larga data», como dicen los analistas anglosajones, la convulsa geopolítica y la continua tensión en Oriente Medio han empeorado la situación (no para todos) hasta llegar a un punto inédito en el coste de los fletes. Con Asia y Europa sedientas de combustible, el coste de transportar un cargamento ha llegado a cotas disparatadas de hasta 63 millones de dólares: unos 55 millones de euros, que fue el precio que el Real Madrid ha pagado este verano (sin variables) para fichar al futbolista español Marc Cucurella, reciente campeón del mundo. Esto entraña el lógico riesgo de que algunas operaciones de comercio de petróleo a larga distancia dejen de ser rentables, lo que amenaza con interrumpir aún más los flujos en el momento más crítico.
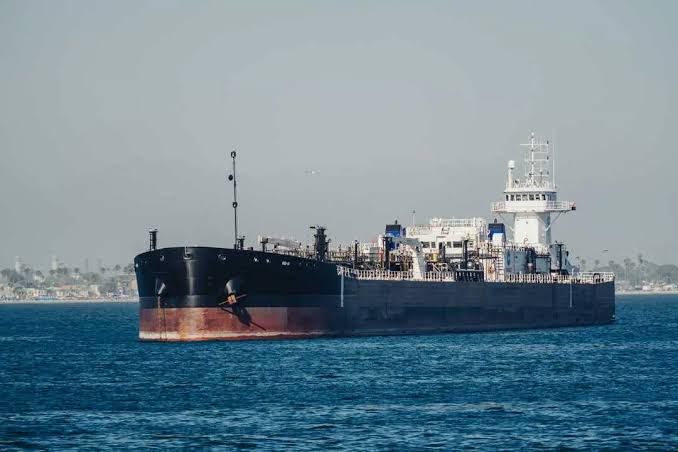
En el ‘nuevo mundo’ de la escasez, como dicen algunos economistas –véase los de Deutsche Bank-, hay una extrema escasez de superpetroleros disponibles. En algunas partes del mundo, apenas quedan buques de este tipo (la taxonomía en inglés responde a VLCC: Very Large Crude Carrier) –cada uno con una eslora equivalente a tres campos de fútbol y capaz de transportar hasta dos millones de barriles- disponibles para su alquiler. Esta escasez está haciendo que los barriles procedentes de lugares lejanos resulten menos atractivos y animando a las refinerías a hacerse con suministros más cercanos, si es que pueden encontrarlos.
En efecto, las tarifas de flete desde el Golfo Pérsico hasta Asia -una ruta de referencia- se ha multiplicado por 12 en solo unos meses hasta alcanzar un máximo histórico de 1,1 millones de dólares al día. A principios de este año, la mayoría de los armadores habrían considerado que 100.000 dólares al día era un precio excelente y 50.000 dólares, uno bueno, pone en contexto Javier Blas, experto energético de Bloomberg en su última columna. Como él mismo escribe tras recoger testimonios del sector, «incluso los veteranos más experimentados del mercado observan la evolución actual del mercado y se quedan perplejos. Lo que está ocurriendo no tiene precedentes«.
Aunque la del millón diario es la que más impacto mediático ha tenido, casi cualquier cifra que emana del sector se puede considerar, en términos informales, una ‘locura’. Como ponen de ejemplo los analistas de materias primas de Société Générale Michael Haigh y Jeremy Sellem en su último informe, al que ha tenido acceso elEconomista.es, el coste total del transporte de crudo (a las tarifas se le añaden primas de seguro de riesgo por la guerra, sobrecoste de combustible, otras veces se pactan grandes precios cerrados de envío) desde Ras Tanura (principal refinería de Arabia Saudí) hasta Ningbo (en China) se ha disparado de unos 4,5 millones de dólares a casi 63 millones. «En consecuencia, el flete ha pasado de representar aproximadamente el 5% al 25% del valor de la carga, lo que ha incrementado considerablemente el coste marginal del transporte de los barriles», explican.
Más números. Según informa Bloomberg, transportar un cargamento desde Houston (Texas) hasta Asia supone ahora un coste adicional de unos 26 dólares por barril –52 millones de dólares por cargamento- al coste de abastecer a la mayor región importadora de crudo del mundo. Eso equivale aproximadamente a una cuarta parte del precio de los futuros del West Texas Intermediate (WTI). Antes de la guerra, el transporte marítimo solía representar solo una mínima fracción del coste.
Como señala Blas, la flota mundial de VLCC es relativamente pequeña: unos 925 petroleros controlados por un puñado de magnates navieros, entre los que se encuentran Ga-Hyun Chung, el magnate coreano que está detrás del gigante de los superpetroleros Sinokor; el multimillonario de origen noruego John Fredriksen, principal accionista del grupo de petroleros Frontline; y el reservado multimillonario italiano Gianluigi Aponte, que controla MSC (Mediterranean Shipping Co).
El papel de Sinokor es fundamental. La empresa surcoreana se ha convertido en la mayor propietaria de superpetroleros, tras haber dedicado el año 2025 y principios de 2026 a comprar buques a magnates navieros griegos. Gracias a su nueva posición como actor dominante del mercado, ha podido impulsar al alza las tarifas. Ahora, la demanda es tan intensa que comprar un VLCC de segunda mano, que puede utilizarse de inmediato, resulta más caro (unos 150 millones de dólares) que encargar uno nuevo y tener que esperar dos años (unos 130 millones de dólares), agrega Blas.
Como explica el experto energético de Bloomberg, el ‘caldo de cultivo’ se ha ido generando desde hace años. En el mundo anterior a la pandemia, el sector de la construcción de estos enormes buques ya pecaba de falta de inversión ante la perspectiva de que la demanda de petróleo iba a caer con fuerza en los siguientes años ante el avance de la transición ecológica. Después, el covid provocó una disminución de los pedidos. Los astilleros empezaron a entregar pírricas cifras de unidades y entonces la geopolítica saltó por los aires. El prolongado ‘dolor de cabeza’ de la flota fantasma rusa complicó el escenario y la guerra de Irán lo ha terminado de enturbiar.
Sobre el papel, la guerra en Oriente Medio debería haber hecho bajar las tarifas de los petroleros, ya que ha provocado una reducción de la producción mundial y, por lo tanto, de las necesidades de transporte. Sin embargo, aclara Blas, las soluciones alternativas que ha ideado el sector han impulsado la demanda de petroleros. Por ejemplo, Japón está comprando ahora gran parte de su petróleo a EEUU en lugar de a Oriente Medio, lo que requiere travesías más largas que mantienen a los buques inmovilizados durante muchos más días. A esto se suman los trasvases de petróleo de buque a buque necesarios para sacar el crudo de Ormuz, que también alargan los plazos. Y cada vez que Irán ataca un petrolero, los costes de transporte vuelven a subir.
Un círculo vicioso
Para los operadores petroleros, el riesgo es que el transporte marítimo se vuelva prohibitivamente caro. Les preocupa que el aumento de los costes haga que a algunas refinerías no les resulte rentable transformar el crudo en combustibles, lo que las disuadiría de comprar cargamentos que tengan que recorrer largas distancias, incluso cuando la demanda de diésel y gasolina sea fuerte.
Aquí aparece el riesgo de que el problema se retroalimente. La crisis energética no solo ha encarecido el petróleo que necesitan las refinerías, sino que ha reducido la capacidad efectiva de refino y disparado los márgenes de productos como el diésel. Ante unos destilados medios mucho más rentables, las plantas tienen incentivos para orientar todo lo posible su producción hacia el gasóleo y otros combustibles de mayor valor. Pero esa decisión tiene una contrapartida, puesto que reduce la disponibilidad de productos residuales como el fueloil. El mecanismo es relativamente sencillo: cuanto mayor es el margen del diésel, más interesa maximizar su producción en las refinerías; cuanto más se prioriza el diésel, menor es la oferta de fueloil; y, cuanto más escasea este último, más se encarece el combustible que utilizan buena parte de los grandes buques mercantes.
El mercado ya está acusando esta segunda derivada de la crisis. Energy Aspects estima que la oferta mundial de fueloil podría quedarse corta en unos 218.000 barriles diarios durante el tercer trimestre de 2026, frente a un déficit de apenas 6.000 barriles diarios un año antes. A ello se suma que los inventarios de fueloil en tres de los grandes centros neurálgicos del mercado mundial -Singapur, Fujairah y el eje Ámsterdam-Róterdam-Amberes (ARA)- llegaron a situarse alrededor de un 30% por debajo de sus niveles estacionales habituales. No significa que el combustible para barcos haya desaparecido físicamente de los puertos, pero sí que el colchón con el que el mercado podía responder a cualquier nueva interrupción se ha estrechado considerablemente.
Lo curioso es que la propia carrera por producir más diésel para aliviar una escasez está contribuyendo a crear otra en un mercado diferente. El fueloil es uno de los principales combustibles empleados por el transporte marítimo y su encarecimiento termina elevando los costes operativos de los mismos barcos que deben trasladar el petróleo y los productos refinados alrededor del planeta. En Singapur, el VLSFO -fueloil con muy bajo contenido de azufre y una de las grandes referencias del combustible marítimo- llegó a encarecerse alrededor de un 76% desde el comienzo de la guerra de Irán, bastante más que el propio Brent. Es una divergencia reveladora: la tensión ya no procede únicamente del precio del barril, sino de una escasez específica dentro del sistema de refino.
Se cierra así una suerte de círculo vicioso energético. Los ataques y las interrupciones reducen la capacidad de refino y alteran las rutas tradicionales de suministro; las refinerías que siguen operativas privilegian los productos más rentables, especialmente el diésel; la oferta de fueloil se estrecha y encarece el ‘búnker’ utilizado por los barcos; y ese mayor coste de navegación se incorpora de nuevo al precio de transportar el crudo y los propios productos refinados. La crisis de las refinerías alimenta de este modo la crisis de los fletes y esta, a su vez, complica todavía más el abastecimiento de las refinerías. Un engranaje particularmente peligroso porque un nuevo ataque contra una planta o una interrupción en una ruta marítima puede retirar simultáneamente productos del mercado y dificultar que los barriles disponibles en otra parte del mundo lleguen allí donde más se necesitan.
Es precisamente este efecto el que amenaza con trasladar la crisis del petróleo al conjunto del comercio mundial. El combustible supone una parte sustancial del coste de los viajes de larga distancia y, si el fueloil sigue encareciéndose, las navieras pueden intentar trasladar la factura mediante mayores tarifas de flete o recargos por combustible. El golpe dejaría entonces de circunscribirse al petróleo: transportar materias primas, productos agrícolas, metales o mercancías manufacturadas también se volvería más caro. El mercado se enfrenta así a una combinación extraordinariamente incómoda: faltan petroleros, utilizarlos nunca había sido tan caro y, al mismo tiempo, empieza a escasear y encarecerse el combustible necesario para moverlos.
eleconomista.es