Por: Econ. Hugo Chávez Arévalo
Artículo de Investigación Técnica y Macrofinanciera
Asunción, 6 de noviembre de 2026
La madrugada del martes 3 de noviembre de 2026 quedará registrada en la historia económica de América Latina como el momento en que se desintegró el mito de la infalibilidad tecnocrática en Paraguay. A las 03:24 horas, las pantallas de los teléfonos de casi tres millones de usuarios —aproximadamente el 60% de la población adulta del país— se quedaron súbitamente en blanco con un lacónico mensaje: “No podemos mostrar el saldo”.
El Banco Central del Paraguay (BCP) acababa de decretar por unanimidad el inicio del proceso de resolución y liquidación forzosa de Ueno Bank, la entidad nativa digital bandera de la modernización financiera nacional.
El sismo financiero devino de inmediato en un terremoto político sin precedentes. En menos de 48 horas, acorralado por protestas civiles masivas, largas filas de ciudadanos desesperados y la inminencia de un juicio político impulsado por la oposición y respaldado por facciones de su propio partido, el presidente de la República, Santiago Peña, presentó su renuncia al cargo.
La posterior negativa del Congreso a aceptar su dimisión —con el fin explícito de negarle la inmunidad de un retiro pactado y forzar su destitución fulminante vía impeachment— expone las vísceras de un esquema corporativo enquistado en las estructuras más altas del poder del Estado.
1. Anatomía Matemática de la Quiebra: El colapso del IAC
A nivel técnico, la viabilidad de una institución bancaria descansa sobre su Índice de Adecuación Capital (IAC), la métrica que contrasta el patrimonio efectivo de la entidad frente a sus activos ponderados por su nivel de riesgo. La normativa paraguaya, en vías de convergencia hacia los estándares internacionales de Basilea III, exige un umbral mínimo de solvencia del 12%.
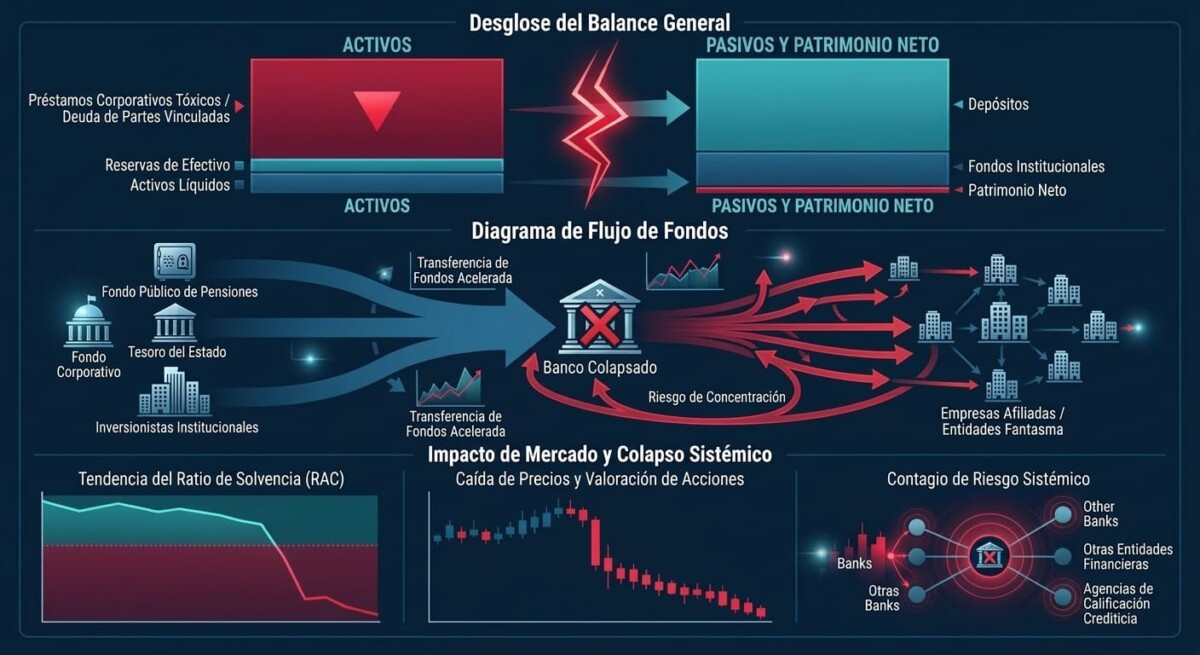
La inspección forense del BCP descubrió que el indicador de solvencia real de Ueno Bank se había hundido severamente por debajo del 50% de la exigencia legal, situándose en un 5,56%. El mecanismo de destrucción de valor no respondió a un pánico bancario inicial ni a choques externos de mercado, sino a un vaciamiento sistemático diseñado mediante créditos vinculados masivos y auto-préstamos de alto riesgo.
Estructura de Solvencia Técnica (IAC) – Noviembre 2026
Mínimo Legal Exigido (BCP): [ 12.00% ]
Solvencia Real de Ueno Bank: [ 5.56% ] -> Quiebra Técnica Inmediata
El banco, controlado de manera hegemónica por el Grupo Vázquez, canalizó la liquidez captada de los depositantes hacia empresas satélites y deficitarias del propio holding (como ITTI, REDISA y REDIPRO). Estos créditos se otorgaron sin garantías líquidas de rápida realización y bajo términos de laxitud extrema, violando las matrices de riesgo del manual de créditos.
Cuando la Superintendencia impuso ajustes contables obligatorios por más de 1,6 billones de guaraníes para sincerar la morosidad y las pérdidas ocultas, el patrimonio neto de la entidad se evaporó. El colapso definitivo sobrevino al declararse la incapacidad del banco para reponer un encaje legal obligatorio de USD 70 millones ante la banca matriz.
2. Captura Corporativa del Árbitro Regulador: La Puerta Giratoria
El análisis de este descalabro es imposible sin desarmar el entramado de Riesgo Moral (Moral Hazard) propiciado por la captura institucional del regulador.
Ueno Bank mutó aceleradamente de una modesta financiera a un gigante bancario absorbiendo a entidades tradicionales como Visión Banco en 2024. Este crecimiento hiperbólico fue proactivamente escoltado por el Poder Ejecutivo.
El presidente renunciante, Santiago Peña, operó como accionista directo de Ueno Holding hasta marzo de 2025, apenas meses antes de que la maquinaria estatal direccionara masivamente los recursos públicos hacia el banco.
Para neutralizar los mecanismos de control, el Ejecutivo designó a Carlos Carvallo Spalding como presidente del Banco Central del Paraguay. Carvallo había ejercido formalmente como el presidente ejecutivo de la misma Financiera Ueno antes de pasar a la banca matriz. Esta flagrante «puerta giratoria» anuló la independencia técnica de la Superintendencia de Bancos. Durante meses, las alertas tempranas de los analistas de carrera fueron archivadas, permitiendo al banco operar bajo una burbuja de inmunidad política regulatoria.
3. El Secuestro de la Liquidez Previsional: El Fondo del IPS
La gravedad del agujero patrimonial se profundiza al auditar el origen del fondeo. Ueno Bank custodiaba más de USD 850 millones en depósitos del sector público. El componente más crítico lo constituyen cerca de USD 380 millones pertenecientes al Instituto de Previsión Social (IPS), el fondo soberano de pensiones y jubilaciones de la clase trabajadora paraguaya.
Amparados bajo una retórica oficial de «modernización del Estado e inclusión financiera», el gobierno emitió directivas para forzar el traslado de las cuentas e inversiones del IPS hacia la plataforma de Ueno Bank. Esas colocaciones en Certificados de Depósito de Ahorro (CDA) y bonos de fideicomisos se estructuraron omitiendo los límites prudenciales de diversificación.
El dinero de los jubilados paraguayos sirvió, en la práctica, para fondear las líneas de crédito blandas e incobrables que terminaron rescatando los pasivos privados del Grupo Vázquez.
4. Mitigación de Daños, Asimetría Legal y Liquidación Forzosa
Para frenar un estallido civil generalizado, el Congreso paraguayo promulgó de urgencia una ley de contingencia para acelerar el uso del Fondo de Garantía de Depósitos (FGD). En condiciones normales, el FGD cubre hasta 75 salarios mínimos por individuo. La normativa de excepción habilitó desembolsos indexados de contingencia de hasta 40 salarios mínimos mensuales —unos G. 121,7 millones (aproximadamente USD 19.800)— en un plazo exprés de cinco días hábiles para los ahorristas minoristas que no presenten deudas cruzadas con la entidad.
Sin embargo, para los grandes inversores de la banca privada y para el propio Estado, el panorama técnico es devastador. Todo fondo que supere el límite garantizado de cobertura pierde la tutela del FGD. El remanente de los depósitos del IPS se desplaza de forma automática a la Masa de Liquidación Judicial, adquiriendo la condición legal de acreedor quirografario.
El orden de prelación de cobro sitúa al fondo de pensiones por detrás de los costos del juicio de quiebras, el reaseguro interno del propio FGD y las indemnizaciones prioritarias de los empleados despedidos. Dado que los activos recuperables del banco están constituidos en su mayoría por una cartera crediticia vinculada e incobrable, la probabilidad matemática de que el IPS recupere el 100% de los USD 380 millones es prácticamente nula. El Estado paraguayo enfrenta la pérdida directa del capital previsional de su población.
5. El Shock Soberano y la Fractura del Sistema Financiero
Las implicancias internacionales del «Efecto Ueno» dinamitaron el estatus macroeconómico de Paraguay en los mercados de capitales. La firma financiera internacional J.P. Morgan reaccionó degradando la recomendación de los bonos soberanos paraguayos a la categoría de Underweight (infraponderar), aconsejando una venta inmediata de la exposición de deuda del país.
El indicador de Riesgo País (EMBI) para Paraguay sufrió una escalada directa del 23% en la misma semana del colapso, mientras que las agencias calificadoras de riesgo global como Moody’s emitieron notas de alerta advirtiendo un impacto estructural sobre todo el sistema financiero local.
Evolución del Riesgo País (EMBI Paraguay) – Post-Crisis
Antes de la quiebra: [ 119 pbs ]
Semana del colapso: [146 pbs ] -> Incremento del 23% en el costo del crédito int.
El ecosistema bancario paraguayo asiste hoy a una reconfiguración forzosa marcada por tres fenómenos técnicos:
- Flight to Quality (Vuelo a la Calidad): Se registra una fuga masiva de capitales desde las entidades de menor envergadura y financieras hacia la banca transnacional tradicional, secando la liquidez de los segmentos medianos del mercado.
- Contracción de la Oferta de Crédito: Las auditorías de contingencia que el nuevo directorio interino del BCP ejecuta sobre el resto de las carteras bancarias obligarán a un aumento generalizado de los niveles de previsión. Esto encarecerá de forma inmediata el costo del dinero y restringirá las líneas de financiamiento comercial para el año entrante.
- Demolición de la Tesis de la Inclusión Digital: El fraude perpetrado bajo el ropaje de un banco digital ha herido de muerte la confianza de la ciudadanía en las herramientas Fintech. El retroceso cultural forzará al usuario paraguayo a retornar a los canales físicos de atesoramiento y exigirá esquemas de fiscalización severamente más intrusivos.
Paraguay demuestra, en definitiva, que la digitalización financiera sin independencia institucional, transparencia contable y una separación absoluta entre el poder político y el regulador bancario, no genera desarrollo, sino las condiciones perfectas para el mayor vaciado patrimonial en la historia de la nación.