El Consejo Fiscal (CF) emitió la semana pasada, un informe que alerta sobre la crítica situación de las finanzas públicas de la Municipalidad Metropolitana de Lima (MML).
El Informe N° 03-2026-CF señala que la MML rompe la regla fiscal establecida en el Marco de la Responsabilidad y Transparencia Fiscal de los Gobiernos Regionales y Gobiernos Locales (MRTF-SN), que es de un ratio del 100% del Saldo de Deuda Total (SDT). Sin embargo, el mismo informe indica que: «la MML continúa exceptuada del cumplimiento de las reglas fiscales subnacionales por contar con dos calificaciones crediticias vigentes iguales o superiores a “A”. Como resultado, no se
encuentra sujeta a las reglas fiscales, a las medidas correctivas del MRTF-SN ni a las restricciones de endeudamiento aplicables al resto de gobiernos subnacionales».
El CF informa que tras culminar su emisión de bonos por S/4.000 millones, el SDT de la MML alcanzó los S/5.045 millones, «equivalente al 347,6% de sus ingresos corrientes promedio; es decir, cerca de 3,5 veces el límite previsto por la regla del SDT». Si bien, el SDT ha superado el límite del 100% desde que Luis Castañeda era alcalde de Lima en el 2017, en la gestión de Rafael López Aliaga se ha disparado.
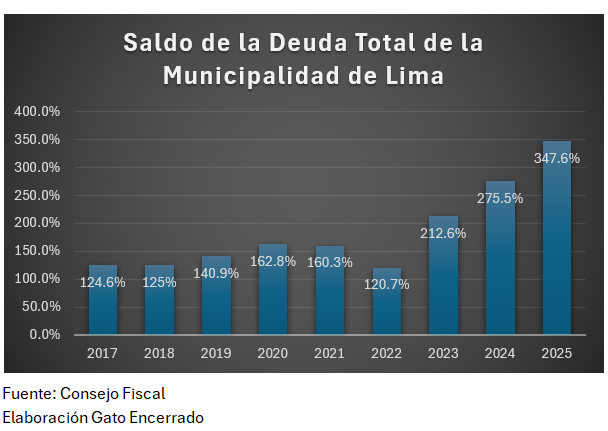
Cuando López Aliaga fue alcalde de Lima, emitió bonos de titulación, que así se llaman porque están respaldados por ingresos futuros, como préstamos, hipotecas, deudas por cobrar, etc.
El CF alerta que una parte de los ingresos futuros de la MML está en un fideicomiso destinado al pago de los bonos. Estos ingresos son: alcabala, impuesto al patrimonio vehicular, FONCOMUN, impuesto predial e impuesto a los juegos de casino y máquinas tragamonedas. «De acuerdo con la estructura del fideicomiso, estos recursos se destinan prioritariamente al pago del servicio de la deuda y a la constitución de las reservas correspondientes» explica el informe.
«Considerando que estos recursos actualmente financian sus gastos corrientes y de capital, su utilización para el servicio de deuda reduce el margen de las futuras gestiones municipales para sostener el gasto no financiero para la provisión de servicios e infraestructura para la ciudadanía. Cuando el servicio de la deuda empiece a incluir la amortización del principal, entre 2028 y 2035, este superaría los S/ 500 millones anuales, monto superior al gasto total promedio en inversión pública de la MML» señala el CF, añadiendo a pie de página, que entre el 2003 y el 2025, la MML tuvo un gasto promedio de inversión de S/495 millones.
LA EMISIÓN DE BONOS POR S/4.000 MILLONES PARA OBRAS QUE NO AVANZAN Y TIENE ALTO COSTO FINANCIERO
El informe del CF detalla que los S/4.000 millones de bonos de titulación de la MML, los que se realizaron en las siguientes fechas:
S/1.205 millones el 27 de diciembre de 2023
S/1.250 millones el 19 de setiembre de 2024
S/1.300 millones el 15 de junio de 2025
S/.245 millones el 30 de setiembre de 2025
El informe destaca que los bonos se emitieron para realizar obras, pero de estas obras, solo se han adjudicado proyectos por S/1.141 millones, hay proyectos con convenio suscritos por S/1.206 millones y un restantes proyectos están en elaboración de expediente técnico por valor de S/1.206 millones.
«Al 13 de julio de 2026, los 58 proyectos asociados al programa de bonos registraban un avance financiero conjunto de 24,6%, mientras que 33 de ellos tenían 0% de avance físico» señala el informe a pie de página.
Otro problema que encuentra el CF en la emisión de bonos, es que tiene un alto costo financiero, mientras los proyectos no avanzan.
«En 2025, la MML pagó S/ 276 millones por intereses de la deuda y recibió solamente S/ 124 millones por intereses de depósitos de los desembolsos aún no ejecutados, por lo que el costo financiero neto ascendió a S/ 152 millones. El CF reitera que la
emisión directa de bonos de la MML con una tasa superior a la que hubiera podido obtener si hubiese contado con el aval del Estado peruano y la falta de planificación sobre proyectos a financiar con esos recursos están generando un importante sobrecosto financiero a la MML. Si el ritmo de ejecución no se acelera, la siguiente administración municipal seguirá asumiendo el costo del
financiamiento antes de que las inversiones financiadas generen los servicios que motivaron el endeudamiento» manifiesta el informe.
Después de la MML, el Congreso aumentó sus ingresos con la ampliación de la transferencia del IGV del 2% al 3% recaudado en el Centro de Lima y el incremento gradual del FONCOMUN. Sin embargo, el CF detalla que la MML tendría flujos negativos entre el 2027 y el 2035, por un monto acumulado de S/ 2.609 millones, pero sin los adicionales del IGV y el FONCOMUN, los flujos negativos se habrían mantenido hasta el 2045.
LOS LAUDOS ARBITRALES Y SENTENCIAS JUDICIALES CONTRA EL MUNICIPIO LIMEÑO
La MML tiene un grave problema por todos los laudos arbitrales y sentencias judiciales que ha perdido, de acuerdo al informe de la CF. Así tenemos que la MML tiene pasivos firmes por laudos arbitrales y sentencias judiciales ascendentes a S/993 millones, «de los cuales S/ 312 millones aún no se han incorporado en el SDT». Además, tiene pasivos contingentes por laudos arbitrales y sentencias judiciales por S/4.907 millones.
«Destacan los procesos con Rutas de Lima S.A.C que suma S/ 1431 millones, de los cuales S/ 261 millones corresponden a procesos en calidad de cosa juzgada» señala el informe del CF a pie de página.
UNA CALIFICACIÓN FAVORABLE DE LOS BONOS DE LA MML NO GARANTIZAN LOS RIESGOS FISCALES DE SU ENDEUDAMIENTO
La MML se escapa de seguir la regla fiscal porque tiene calificaciones A, pero estas calificaciones son locales, resalta el CF. La MML tiene calificación AA-(pe) de Apoyo y Asociados, y PEAA de Pacific Credit Rating, que están entre cinco y ocho escalones por encima de sus calificaciones globales disponibles: BBB de Fitch Ratings y Ba1 de Moody’s, además que Fitch registra un perfil crediticio individual de bbb+ y Moody’s registra una evaluación crediticia individual de ba2.
«Las calificaciones en escala local no son estrictamente comparables con las calificaciones en escala global, pues las primeras
miden el riesgo relativo dentro del mercado local, mientras que las segundas reflejan el riesgo crediticio en una escala
internacional» señala el CF.
«Asimismo, el CF reitera que resulta inadecuado establecer excepciones al cumplimiento de las reglas fiscales subnacionales sobre la base de calificaciones crediticias. Estas calificaciones evalúan principalmente el riesgo de impago de la deuda financiera, pero no necesariamente todos los pasivos relevantes para la sostenibilidad fiscal de la entidad. Además, pueden incorporar un eventual respaldo del Gobierno Nacional y muestran diferencias significativas entre agencias, como se observa en el caso de la MML» finaliza el informe.