Por Hugo Chávez Arévalo
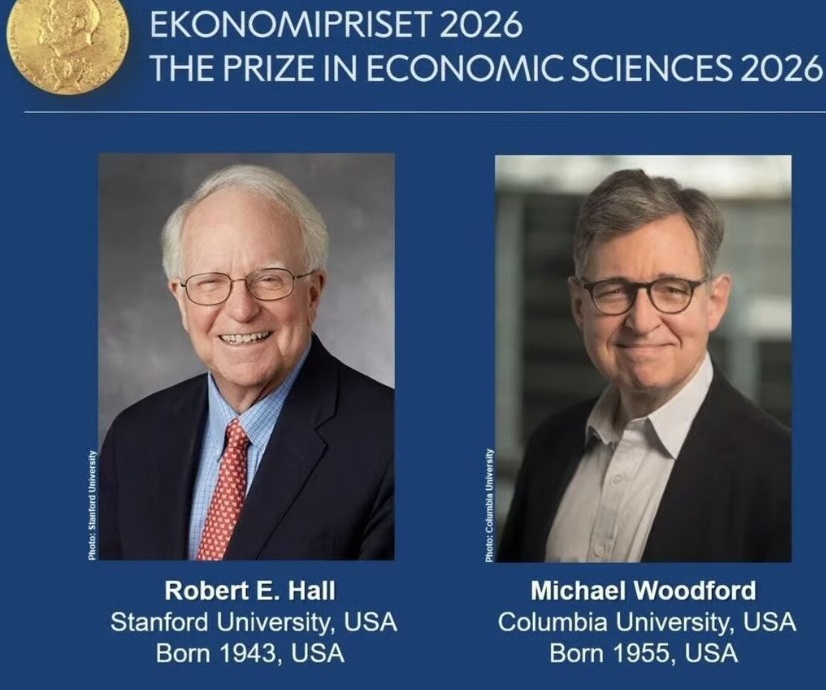
Este estudio académico examina las fronteras de la teoría macroeconómica contemporánea galardonadas con el Premio Nobel de Economía 2026, otorgado a los economistas estadounidenses Robert E. Hall (Universidad de Stanford) y Michael Woodford (Universidad de Columbia). El análisis evalúa el error de diagnóstico estructural y las fallas en los mecanismos de transmisión de las políticas fiscal y monetaria aplicadas por el Estado peruano durante la crisis de la pandemia de COVID-19 en el año 2020.
I. Fundamentos Teóricos: De Keynes a la Microfundamentación Neokeynesiana
Para comprender el aporte de Hall y Woodford, es indispensable trazar su evolución desde el paradigma keynesiano original.
[ Keynesianismo Clásico ] ───► [ Crisis de Estanflación (70s) ] ───► [ Revolución Neokeynesiana ]
• Enfoque macro agregado • Ruptura de relaciones estáticas • Microfundamentación analítica
• Relaciones estadísticas • Crítica de Lucas (Expectativas) • Hall: Consumo / Woodford: Precios
- El Legado Keynesiano: John Maynard Keynes determinó que el libre mercado no garantiza el pleno empleo debido a deficiencias en la demanda agregada, justificando la intervención del Estado a través del gasto público (política fiscal) y la manipulación de la liquidez (política monetaria) para contrarrestar las recesiones.
- La Ruptura de los Años 70: Los modelos keynesianos tradicionales, basados exclusivamente en correlaciones estadísticas agregadas e históricas (como la Curva de Phillips cuantitativa original), colapsaron durante las crisis del petróleo. La emergencia de la Crítica de Lucas demostró que los agentes económicos cambian su comportamiento cuando el gobierno altera sus políticas, haciendo inviables las predicciones estáticas.
- La Respuesta del Neokeynesianismo (El Nobel 2026): Hall y Woodford resolvieron esta desconexión proveyendo fundamentos microeconómicos a la estabilización macroeconómica. Reconstruyeron la macroeconomía modelando el comportamiento explícito, racional y prospectivo (forward-looking) de las familias y las empresas ante las señales del Estado.
II. Los Pilares Analíticos de los Galardonados
1. Robert E. Hall: Consumo y la Hipótesis del Ingreso Permanente
Hall revolucionó la teoría de la demanda agregada al demostrar que las decisiones de consumo de los hogares siguen un camino aleatorio (random walk):
- Los consumidores suavizan su utilidad a lo largo del tiempo basándose en su expectativa de ingreso permanente (riqueza estructural a largo plazo), no en su ingreso corriente de corto plazo.
- Las fluctuaciones en el consumo solo ocurren ante la aparición de información imprevista e irreversible (shocks de información). Por tanto, los estímulos fiscales temporales y fragmentados se diluyen en el ahorro precautorio.
2. Michael Woodford: Rigidez de Precios y Forward Guidance
Woodford unificó la política monetaria moderna en su obra cumbre Interest and Prices (2003) mediante tres conceptos clave:
- Rigidez de Precios (Sticky Prices): Las empresas no ajustan sus precios instantáneamente debido a costos de menú y contratos friccionales. Al fijar precios, las empresas miran prospectivamente la demanda futura esperada.
- Gestión de Expectativas: El principal canal de transmisión de un Banco Central no es el control técnico de la masa monetaria actual, sino el Forward Guidance (orientación futura): la capacidad de moldear las expectativas de inflación futura del mercado mediante compromisos creíbles y transparentes.
III. Radiografía del Error de Diagnóstico Macroeconómico en el Perú (2020)
A pesar de contar con un espacio fiscal masivo equivalente al 17% del Producto Bruto Interno (PBI), las autoridades peruanas aplicaron un diseño de política económica disociado de los principios neokeynesianos fundamentales, lo que derivó en una contracción histórica del -12.9% del PBI anual.
1. El Error de Política Monetaria (BCRP): El Bloqueo del Canal de Woodford
El Banco Central de Reserva del Perú (BCRP) priorizó el atesoramiento restrictivo de Reservas Internacionales Netas (RIN), las cuales rozaron récords históricos cercanos a los $100,000 millones de dólares, bajo la premisa ortodoxa de blindar el tipo de cambio y anclar la solvencia crediticia externa de la nación frente a Wall Street.
- Falla de Transmisión por Asimetría Estructural: El BCRP redujo la tasa de interés de referencia al mínimo histórico de 0.25% e implementó el programa de garantías estatales Reactiva Perú. Sin embargo, este mecanismo asumió un canal de transmisión fluido. En una economía con más de 70% de informalidad laboral y empresarial, el dinero inyectado quedó atrapado en el circuito de la banca privada formal. Los bancos comerciales, actuando bajo aversión al riesgo microeconómico, racionaron el crédito hacia medianas y grandes corporaciones, excluyendo al tejido mype e informal.
- El Quiebre de las Expectativas de Oferta: Subsidiar la liquidez empresarial (oferta) mientras la demanda interna se encontraba congelada por un confinamiento físico obligatorio estricto generó un descalce insalvable. Como predice Woodford, al no proyectar las empresas una demanda real futura, los créditos de Reactiva Perú se utilizaron para reestructurar pasivos y resguardar balances, en lugar de sostener la producción y el empleo real.
2. El Error de Política Fiscal (MEF): Subsidios Gota a Gota y la Trampa de Hall
Por el lado de la demanda agregada, el Ministerio de Economía y Finanzas (MEF) erró al estructurar los subsidios monetarios directos a la población vulnerable.
- La Licuación del Efecto Multiplicador: El gobierno emitió bonos monetarios de carácter intermitente, lento y desarticulado. De acuerdo con el teorema del ingreso permanente de Robert E. Hall, cuando un agente económico informal opera bajo una incertidumbre radical (confinamiento sin ingresos diarios previsibles), la percepción de que la ayuda estatal es un shock de ingresos puramente transitorio desploma la propensión marginal al consumo (PMC) de mercado. Las familias optaron por el ahorro precautorio o el consumo de subsistencia primaria, aunando a la destrucción del efecto multiplicador en la demanda agregada interna.
IV. Costo Fiscal de Largo Plazo: La Erosión del Tejido MYPE
El error de sobreincentivar la oferta formal y desatender la demanda microeconómica interna provocó la quiebra estructural y masiva de miles de Micro y Pequeñas Empresas (MYPEs) durante el año 2020.
A mediano y largo plazo, este colapso empresarial se tradujo en un severo costo fiscal por la pérdida permanente de recaudación tributaria:
- Destrucción de la Base Imponible: Las MYPEs, que constituyen más del 99% del tejido empresarial del Perú y aportan más del 12% de la recaudación por impuesto a la renta de tercera categoría, experimentaron una contracción letal de su liquidez. Al quebrar formalmente, salieron del radar de la Superintendencia Nacional de Aduanas y de Administración Tributaria (SUNAT).
- Histéresis e Informalidad Histórica: La destrucción del empleo formal en las MYPEs obligó a millones de trabajadores a migrar permanentemente al sector informal ambulatorio. Al consolidarse este traspaso informal, la economía peruana experimentó un fenómeno de histéresis fiscal: la base tributaria se redujo permanentemente.
- Estancamiento de la Presión Tributaria: Informes de los Estudios Económicos de la OCDE: Perú evidencian que, a pesar de la recuperación posterior de los precios de los metales, la presión tributaria del Perú quedó anclada cerca de su línea base histórica del 16% del PBI. Esto se debe a que la destrucción del tejido MYPE formalizado en 2020 limitó de forma estructural la capacidad de ensanchar la base de contribuyentes del país en los años subsiguientes.
V. Desglose Econométrico: Canales de Transmisión de Inflación en la Simulación
La simulación de inyectar $10,000 millones de dólares de las reservas (RIN) para un Ingreso Básico de Emergencia (IBE) plantea legítimas interrogantes sobre presiones inflacionarias. El desglose de los canales de transmisión econométrica demuestra que el impacto en el Índice de Precios al Consumidor (IPC) habría sido moderado y controlado:
[ Inyección IBE ($10,000M de RIN) ] ─► Canal de Demanda (PMC: 0.65) ─► Absorción por Capacidad Instalada Ociosa
└───► Canal Cambiario (Dólares al Mercado) ───► Apreciación / Mitigación Importada
└───► Canal de Expectativas (Woodford) ──—–─► Anclaje Credibilidad del BCRP
- Canal de Demanda y Brecha de Producto (Amortiguador Principal): En el segundo trimestre de 2020, la economía operaba con una brecha de producto profundamente negativa. La capacidad instalada de las fábricas, la industria de alimentos y los servicios esenciales estaba ociosa. Al inyectar el IBE, el aumento de la demanda agregada (PMC de 0.65) no habría presionado los precios al alza, sino que habría reactivado la utilización de la infraestructura ociosa de las MYPEs, convirtiéndose en un estímulo a la producción física, no a los precios.
- Canal Cambiario y de Costos Importados (Efecto Deflacionario Técnico): Para monetizar $10,000 millones de las reservas internacionales, el Estado vende esos dólares en el mercado cambiario doméstico para obtener soles. Esta masiva inyección de divisas habría generado una apreciación del Sol peruano frente al dólar. Una moneda local más fuerte abarata automáticamente los costos de los insumos importados clave (como el trigo, el maíz amarillo duro y el combustible), actuando como un ancla nominal contra la inflación de costos.
- Canal de Expectativas (Transmisión de Woodford): Bajo el marco neokeynesiano, el BCRP habría mantenido su credibilidad intacta comunicando que la inyección de las RIN era un programa de emergencia extraordinario por un plazo fijo e improrrogable de 6 meses. Al anclarse las expectativas de inflación a largo plazo, las empresas no habrían reajustado sus precios por pánico especulativo, manteniendo la inflación estable dentro del rango meta tras el shock.
VI. Simulación Numérica: Inyección Directa de Reservas vs. Política Ejecutada
Para cuantificar el costo de oportunidad del atesoramiento de activos, se modeló un escenario de estabilización alternativo puro: la liquidación temporal de las RIN para el financiamiento directo del IBE regular, mensual y predecible por 6 meses.
Comparación de Trayectorias del PBI (Trimestral, 2020)
| Trimestre (2020) | Crecimiento PBI Real (Política Ejecutada) | Crecimiento PBI Simulado (Modelo Nobel 2026 con IBE) | Diferencial y Dinámica Económica |
| I Trimestre | -3.5% | -3.5% | Fase pre-shock y semanas iniciales de confinamiento. |
| II Trimestre | -30.0% | -14.0% | El IBE directo sostiene el consumo básico generalizado, mitigando el colapso de la demanda interna de servicios y comercio. |
| III Trimestre | -11.5% | -2.1% | Rápida absorción de inventarios de las mype gracias al flujo de caja predecible en las familias. |
| IV Trimestre | -1.7% | +3.5% | La economía ingresa a terreno expansivo impulsada por la reactivación del tejido productivo informal. |
| Cierre Anual | -12.9% | -4.0% | Diferencial de +8.9 puntos de PBI preservados mediante inyección estratégica. |
VII. Ingeniería Institucional: Diseño de un Fondo Soberano Contracíclico
Para blindar la economía de la rigidez de criterios políticos y de la inercia institucional, la reforma del Estado peruano requiere la transición legal hacia un Fondo Soberano de Inversión Contracíclico, inspirado en los mejores estándares de gobernanza económica de la región.
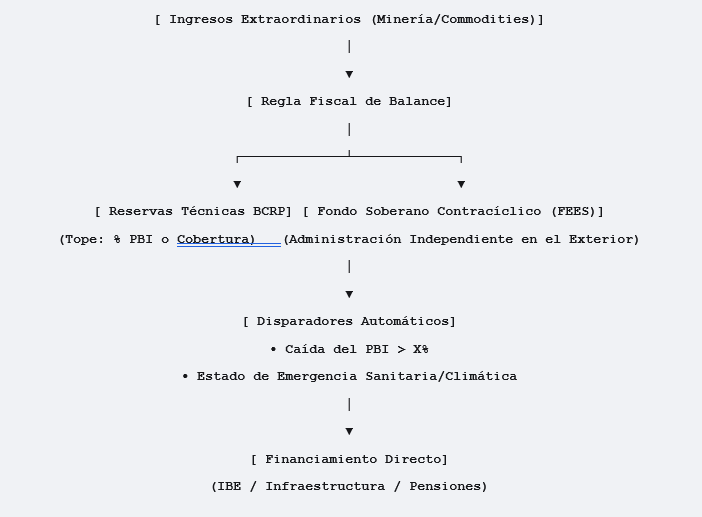
- Límites Técnicos y Separación de Balances: Se deben fijar por ley límites estrictos a las reservas administradas por el BCRP, calculados según ratios óptimos internacionales (por ejemplo, meses de importación o cobertura de deuda de corto plazo). Todo excedente fiscal generado por los ciclos de altos precios de materias primas debe derivarse a un fondo independiente en el extranjero.
- Institucionalidad y Blindaje Político: El fondo debe estar gestionado por un comité técnico autónomo, desvinculado de los ciclos electorales del Congreso y el Ejecutivo, invirtiendo en activos globales diversificados de alta liquidez.
- Disparadores Automáticos Ex-Ante (Triggers): Los recursos de este fondo no pueden ser utilizados de forma discrecional. Su activación debe responder a reglas cuantitativas rígidas y explícitas: una contracción proyectada del PBI superior a un umbral determinado o la declaratoria de un Estado de Emergencia Nacional con impacto severo en la oferta laboral. Ante estos eventos, el fondo ejecuta desembolsos de forma automática e inmediata hacia la cobertura social.
VIII. Mecanismos de Bancarización Masiva de Emergencia
El colapso de la transmisión de la política monetaria en el Perú demostró que de nada sirve bajar las tasas de interés si los canales de distribución física no conectan con la población. Para corregir este quiebre de mercado, se requiere un protocolo de Bancarización Masiva de Emergencia:
- Monetización Digital Inmediata (Cuentas Corrientes Universales): El Estado debe disponer de la creación automatizada de cuentas digitales para cada ciudadano utilizando el número de documento de identidad (DNI). En el Perú, esta herramienta se gestó de forma tardía como la Cuenta DNI del Banco de la Nación, pero debió activarse como el canal primario de inyección desde el día uno de la emergencia.
- Integración del Circuito Financiero Informal: Las transferencias públicas distribuidas en las cuentas universales deben estar plenamente interoperables con las billeteras digitales privadas (como Yape o Plin) y los comercios minoristas locales (bodegas, mercados de abastos). Al permitirse transacciones 100% digitales libres de costos de intermediación, se elimina la necesidad de retirar efectivo en agencias bancarias, evitando aglomeraciones y dinamizando la velocidad de circulación del dinero directamente en la base microeconómica informal.
IX. Síntesis Estructurada: Teoría del Nobel vs. Praxis Peruana
| Dimensión | Enfoque Neokeynesiano (Premios Nobel 2026) | Política Aplicada en el Perú (2020) | Consecuencia Macroeconómica Real |
| Dinámica del Consumo | Hipótesis de Hall: El consumo se expande ante incrementos estables en la riqueza permanente; los estímulos temporales se ahorran. | Entrega de bonos asistenciales fraccionados, tardíos y sin predictibilidad temporal. | Atrapamiento de liquidez. El subsidio fiscal mutó en ahorro de subsistencia sin tracción agregada. |
| Transmisión de Liquidez | Modelo de Woodford: La efectividad monetaria radica en coordinar las expectativas de los agentes mediante canales fluidos. | Reducción extrema de tasa al 0.25% delegando la distribución de fondos a la banca privada tradicional. | Racionamiento del crédito. Concentración del dinero en corporaciones formales; asfixia del 70% de la economía viva (informal). |
| Gestión de Reservas del Estado | Políticas de Estabilización: Los balances públicos e internacionales deben absorber los choques de demanda externos. | Inmovilidad defensiva y atesoramiento del 100% de las reservas cambiarias en el BCRP. | Paradoja macroeconómica. Solvencia financiera externa impecable en Wall Street a costa de la destrucción de las capacidades productivas de la microeconomía doméstica. |
X. Conclusiones del Estudio
- La Ineficiencia Macroeconómica de la Ortodoxia Rígida: El caso peruano demuestra de forma contundente que la solidez macroeconómica abstracta (baja deuda pública, inflación controlada y reservas récord) es una condición necesaria pero absolutamente insuficiente para garantizar el bienestar económico si los canales de transmisión interna están obstruidos por la informalidad o fallas de diseño.
- La Superioridad del Diseño Institucional Contracíclico: Los balances de una nación deben operar de forma integrada. La resiliencia económica no consiste en exhibir un balance pasivo e intocable, sino en poseer la capacidad de convertir los activos de reserva en flujos de ingresos directos, predecibles y digitalmente articulados que sostengan las expectativas y las decisiones del consumidor de a pie.
XI. Errores Críticos que los Gobiernos Deben Evitar en Política Económica
A la luz de los fundamentos teóricos neokeynesianos galardonados en 2026 y las lecciones empíricas de la crisis peruana, se identifican cuatro errores estructurales que los hacedores de políticas a nivel global deben evitar:
1. El Sesgo de Oferta ante Crisis de Demanda Agregada
- El Error: Subsidiar masivamente los balances de las empresas (mediante créditos baratos o exenciones fiscales) mientras los consumidores se encuentran imposibilitados de gastar o sin ingresos predecibles.
- La Lección: Financiar la oferta sin dinamizar la demanda genera un estancamiento de la liquidez. Las empresas usan los recursos estatales para atesorar o reestructurar pasivos viejos, rompiendo el flujo circular de la economía.
2. Implementar Estímulos Fiscales Fragmentados e Impredecibles (La Trampa de Hall)
- El Error: Diseñar subsidios monetarios bajo la modalidad de «bonos únicos imprevistos» o goteos intermitentes en contextos de alta incertidumbre.
- La Lección: Basados en el modelo de Hall, los agentes económicos reaccionan a las expectativas de ingresos de largo plazo. Si el estímulo se percibe como una transferencia transitoria y errática, la propensión marginal al consumo cae. El dinero se retiene en ahorro precautorio, destruyendo el efecto multiplicador del gasto público.
3. Ignorar la Asimetría del Canal de Transmisión Monetaria (La Miopía de Woodford)
- El Error: Confiar ciegamente en que la reducción de las tasas de interés de referencia por parte del Banco Central reactivará el crédito en economías marcadas por una profunda informalidad estructural y exclusión financiera.
- La Lección: La flexibilización monetaria convencional no permea los sectores informales. Cuando un Banco Central inyecta liquidez delegando el riesgo en la banca comercial, esta tiende a racionar el crédito hacia los sectores más seguros (grandes corporaciones), dejando desprotegido al motor microeconómico de la nación.
4. Confundir los Instrumentos de Estabilidad con Finanzas de Cobertura Social
- El Error: Atesorar activos líquidos y reservas internacionales de forma pasiva únicamente para defender un indicador de reputación externa ante inversionistas o agencias de calificación de riesgo, ignorando que el capital humano y empresarial de base se está destruyendo de forma irreversible.
- La Lección: Los balances de un Estado deben operar como amortiguadores globales contra shocks sistémicos extremos. Resguardar las reservas a costa de permitir la quiebra estructural de las MYPEs erosiona a largo plazo la recaudación tributaria y el potencial de crecimiento del propio país.