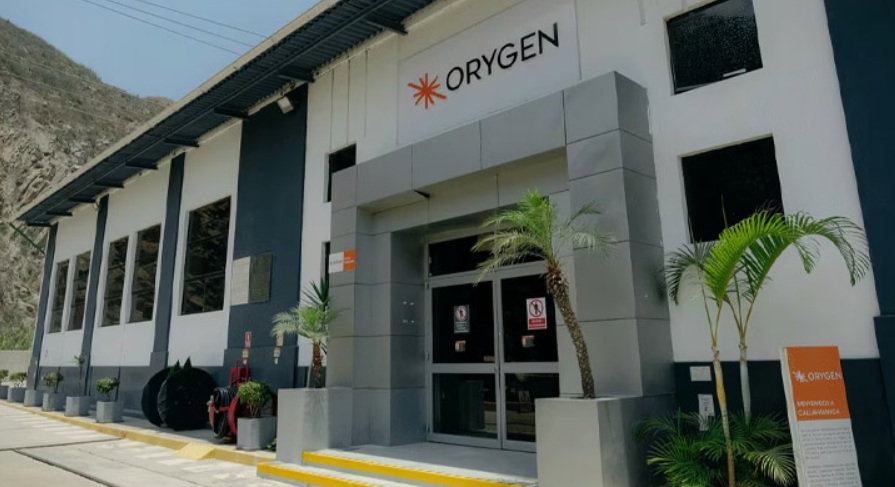
El miércoles 7 culminó la Oferta Pública de Adquisición (OPA) del Grupo Romero por el 7.06% de acciones de la empresa de generación eléctrica Orygen Perú S.A.A., que no son de su propiedad. El Grupo Romero había adquirido el 92.35% de las acciones de Oygen el pasado 12 de marzo. Según el hecho de importancia de Orygen, la OPA iba por un máximo de 221.3 millones de acciones y al final, se acogieron a la OPA 160.6 millones de acciones, que representa el % del total. El precio de la OPA era de US$0.7298, lo que implica un desembolso de US$117.2 por las acciones adquiridas.
Orygen es una de las empresas más grandes de generación eléctrica del Perú. Opera cinco centrales hidroeléctricas ubicadas en las
cuencas de los Ríos Santa Eulalia y Rímac, a una distancia aproximada de 50 Km. de la ciudad de Lima, con una potencia efectiva de generación de 600 MW. Asimismo, es propietaria de dos centrales de generación termoeléctricas, una con potencia efectiva de 413.2 MW, ubicada en el Cercado de Lima y otra con 477.8 MW ubicada en Ventanilla. También es propietaria de dos centrales solares ubicada en la provincia de Mariscal Nieto, en la región Moquegua, con una potencia efectiva de generación de 259.4 MW, y dos centrales eólicas ubicadas en la provincia de Nazca, en la región Ica, con una potencia efectiva de generación de
309.3 MW. La potencia efectiva total asciende a 2,059.7 MW. Su subsidiaria Chinango S.A.C. cuenta con dos centrales hidroeléctricas, Yanango ubicada a 280Km. al noroeste de Lima lote 2 s/n San José de Utcuyacu en el distrito de San Ramón, provincia de Chanchamayo, y Chimay, ubicada a 320Km. al noroeste de Lima s/n Libertad Tingo en el distrito de Monobamba, provincia de Jauja; ambas en el departamento de Junín, y con una capacidad efectiva de generación de 198.9 MW.
LA CONTROVERSIA DE LA OPA
La OPA de Orygen tiene una de las mayores controversias y observaciones en procesos de adquisición en la historia de la Bolsa de Lima. La primera fue que el Grupo Romero no reveló el precio pagado por acción de Orygen en marzo 2026, alegando de que no hizo un cálculo de pago por acción, sino por el valor total de la empresa.
Luego, la controversia siguió porque la empresa seleccionada por la SMV para la OPA, Altavia, calculó un precio por acción más bajo de lo estimado por diversos analistas. Para Altavia, el precio por acción de Orygen era de US$0.7355 a marzo, pero descontando el valor de los dividendos pagados, el precio por acción se reduce a US$0.7298, que el fue al que ofertó el Grupo Romero.
AFP Integra realizó las siguientes observaciones:
- Altavia asumía US$32.17/MWh para la renovación de contratos frente a US$45.88/MWh en contratos regulados.
- Integra calculaba que llevar el precio de renovación al punto medio entre ambos valores elevaría el valor del negocio en marcha alrededor de 6%.
- Y si además se incorporase un crecimiento real de apenas 0.5% anual del precio de la energía, habría un impacto adicional de 13%.
- En conjunto: aproximadamente más del 19% sobre el valor de negocio en marcha calculado por Altavia.
Altavia había calculado un precio de US$0,7355 por acción al 12 de marzo. Integra mostró qué ocurriría solamente cambiando la estructura de capital utilizada para calcular el WACC:
- Altavia: US$0.7355
- Estructura histórica promedio de Orygen: US$0.7758, 6% más
- Mediana de generadoras privadas peruanas: US$0.7805, 6% más
- Estructura de comparables utilizada por BBVA: US$0.8193, 11% más
Es decir, solo modificando ese supuesto, Integra mostraba un valor que podía llegar a US$0.8193 por acción, bastante por encima de los US$0.7355 de Altavia.
LA SMV CUESTIONA EL DIRECTORIO DE ORYGEN
En un oficio del 1 de octubre, la SMV cuestiona el informe que el Directorio de Orygen había publicado sobre la OPA. El problema principal era que seis directores habían revelado circunstancias que podían implicar conflictos de interés vinculados con la operación y, pese a ello, participaron en el proceso. La SMV señala además que la mayoría del Directorio estaba comprendida en esas situaciones y que Marco Fragale, que suscribió el informe como presidente del Directorio y era además gerente general, también estaba incluido entre quienes habían revelado vinculaciones.
Los conflictos de interés según la SMV, son los siguientes:
| Director | Situación revelada |
|---|---|
| Marco Fragale | Vinculación con el Ofertante, porque tenía facultades de representación de dicha sociedad. |
| Gino Antonio Sangalli De Los Ríos | Vinculación con el Ofertante, por contar con facultades de representación. |
| Daniel Isaza Bonnet | Vinculación con el Ofertante, por contar con facultades de representación |
| Félix Arenas García | Vinculación con Epsilon, entidad que ejerce el control del Ofertante, por desempeñar cargos ejecutivos en ella y otras entidades del mismo grupo económico. |
| Esteban Vitón Ramírez | Vinculación con Epsilon por desempeñar cargos ejecutivos en ella y otras entidades del mismo grupo económico. |
| Elena Aida Conterno Martinelli | Participación accionarial minoritaria directa en Orygen Perú. |
Por ello, la SMV exigió a Orygen: identificar dentro de su estructura a alguien que no se encuentre en situación de conflicto de interés para que se pronuncie y suscriba el informe exigido por el Reglamento de OPA. Además, exigió tres correcciones o precisiones:
-Indicar la fecha de la sesión del Directorio.
-Expresar de manera clara las observaciones a favor y en contra de aceptar la OPA.
-Aclarar la información sobre los acuerdos vinculados con el Purchase and Sale Agreement (PSA) que originó indirectamente la operación
Orygen presentó un informe dirmado individualmente por Karl Georg Maslo Luna, director independiente y el único miembro del directorio respecto del cual el oficio de la SMV no había formulado reparos. Maslo no avala US$0.7298 como valor justo ni recomienda vender. Orygen recalca que esta presentación no sustituye ni revoca el informe anterior del directorio.
Orygen sostiene que el Reglamento de OPA está diseñado precisamente para situaciones en las que los directores puedan tener vinculaciones con el ofertante. Según su interpretación, la solución del artículo 15 no es necesariamente excluir a esos directores, sino revelar plenamente los potenciales conflictos para que los accionistas puedan ponderarlos.