ÍNDICE
- OBJETO DEL INFORME
- ANTECEDENTES Y CONTEXTO NORMATIVO
- NATURALEZA JURÍDICA DE LOS DECRETOS DE URGENCIA VS. JERARQUÍA NORMATIVA
- LA CONFIGURACIÓN DE UNA PRIVATIZACIÓN ENCUBIERTA
- EL MODELO DE CONCESIÓN DE PROINVERSIÓN Y LA FALACIA DE LA INVERSIÓN PRIVADA
- IMPACTO LOGÍSTICO Y ASIMETRÍA COMPETITIVA EN EL MERCADO DE HIDROCARBUROS
- ESTIMACIÓN DE VALOR ECONÓMICO DE LOS TERMINALES DE ALMACENAMIENTO
- ANÁLISIS DE LOS LOTES PETROLEROS (BLOQUE UPSTREAM): RESERVAS, COSTOS Y VALOR COMERCIAL
- ESTRUCTURA DE ADJUDICACIÓN Y CRONOGRAMA DE LOS BLOQUES PATRIMONIALES
- MECANISMO DE ASUNCIÓN ESTATAL DE LA DEUDA A CORTO Y LARGO PLAZO
- CONCLUSIONES
1. OBJETO DEL INFORME
El presente documento tiene por finalidad evaluar los impactos técnicos, jurídicos y económicos de la aplicación del Decreto de Urgencia N.° 010-2025 y el Decreto de Urgencia N.° 003-2026. Se analiza el desmembramiento logístico de Petroperú S.A. a través de la transferencia de sus activos de almacenamiento e infraestructura de producción upstream (lotes petroleros) a operadores privados bajo un modelo que prefigura una privatización encubierta, el riesgo de concentración de mercado y el destino de los pasivos financieros de la empresa estatal.
2. ANTECEDENTES Y CONTEXTO NORMATIVO
A raíz de la crisis de liquidez extrema experimentada por Petroperú S.A., atribuida al incremento de los costos financieros de la Nueva Refinería de Talara, el Poder Ejecutivo emitió un marco normativo excepcional de reorganización.
Esta crisis provocó la degradación crediticia de la empresa a niveles de bono basura por las agencias Fitch Ratings y S&P Global, cortando las líneas de crédito comercial. En respuesta, el Gobierno diseñó una estrategia de desinversión ejecutada por la Agencia de Promoción de la Inversión Privada (ProInversión).
3. NATURALEZA JURÍDICA DE LOS DECRETOS DE URGENCIA VS. JERARQUÍA NORMATIVA
El Decreto de Urgencia 010-2025 dispone la reorganización patrimonial de Petroperú autorizando la fragmentación de la empresa en «bloques patrimoniales». Desde una perspectiva estrictamente jurídica (Artículo 51 de la Constitución), un Decreto de Urgencia posee limitaciones materiales y no puede colisionar con leyes de rango permanente dictadas por el Congreso. En este caso, el marco del Ejecutivo colisiona y exceptúa la aplicación de:
- Ley N.° 28244: Norma que excluye expresamente a Petroperú de los procesos de privatización o concesión de sus activos estratégicos.
- Ley N.° 28840 (Ley de Fortalecimiento y Modernización de Petroperú): Ley vigente que garantiza la autonomía comercial e integración vertical de la empresa.
- Ley N.° 30130: Ley que restringe la participación privada en Petroperú hasta un tope del 49%, obligando al Estado a mantener el control mayoritario (51%) de los activos de refinación.
Debido a la elisión del debate parlamentario y la falta de criterios de imprevisibilidad para el uso de un DU, la Defensoría del Pueblo y la Municipalidad Provincial de Talara interpusieron demandas de inconstitucionalidad contra el DU 010-2025. Los procesos se encuentran acumulados y dejados al voto en el Tribunal Constitucional (TC). Existe un riesgo regulatorio alto: si el TC declara fundadas las demandas, todos los actos jurídicos y contratos futuros firmados bajo este marco normativo podrían ser declarados nulos por vicio de origen.
4. LA CONFIGURACIÓN DE UNA PRIVATIZACIÓN ENCUBIERTA
En el plano estrictamente formal, el Poder Ejecutivo sostiene que el proceso no constituye una privatización al no existir una venta de acciones o transferencia de propiedad definitiva de la infraestructura. Sin embargo, en la práctica económica y funcional, se configura una privatización encubierta o indirecta.
Al utilizar Decretos de Urgencia para parcelar y ceder la administración, operación y flujo de caja de los activos comerciales más rentables (los terminales de almacenamiento), se produce un desmembramiento técnico de la corporación. Jurídicamente, esta figura se tipifica como un fraude a la ley: se utiliza una vía regulatoria indirecta y de menor rango (decretos excepcionales y contratos de concesión por componentes) para evadir un mandato prohibitivo expreso del Parlamento (la Ley 28244), logrando de facto la transferencia del control patrimonial y las utilidades al circuito privado.
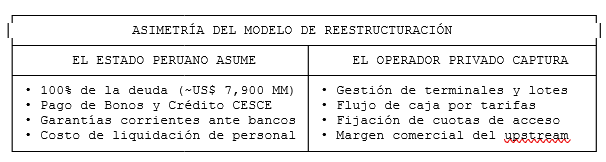
A diferencia de un proceso de privatización convencional —donde los pasivos financieros se transfieren de forma total o parcial al comprador o se liquidan con el dinero de la venta—, el modelo adoptado por el Gobierno genera una profunda asimetría. Se entrega la explotación del negocio «limpia de polvo y paja» al operador privado, mientras que el Estado peruano retiene en sus balances el 100% de la deuda histórica (bonos de Talara y líneas bancarias corporativas), asumiendo el riesgo del pasivo de forma permanente con fondos públicos.
5. EL MODELO DE CONCESIÓN DE PROINVERSIÓN Y LA FALACIA DE LA INVERSIÓN PRIVADA
5.1. Ausencia Absoluta de Pago Inicial (Upfront Payment)
Las bases de licitación diseñadas por ProInversión bajo el amparo del DU 010-2025 determinan que los procesos de concesión no contemplan la exigencia de un pago inicial en efectivo (upfront payment) por parte de los adjudicatarios privados. Al no ingresar recursos líquidos inmediatos para amortizar las obligaciones de Petroperú, el proceso de concesión carece de capacidad de autoliquidación de pasivos, dejando la totalidad de la carga financiera previa bajo la responsabilidad del accionista único: el Estado peruano.
5.2. Mecanismo de Autofinanciamiento Tarifario con Cargo al Usuario
Los denominados «compromisos de inversión y modernización en infraestructura» que asume contractualmente el concesionario no constituyen un gasto o inversión a fondo perdido del sector privado. El operador estructura su modelo financiero calculando que recuperará la totalidad del capital invertido, más un margen de ganancia garantizado, mediante las tarifas de almacenamiento que cobrará a los usuarios del terminal (comercializadores, importadores mayoristas y al propio Petroperú) durante los 20 o 30 años que dure el contrato.
En consecuencia, el activo se autofinancia con cargo a los consumidores del mercado nacional, generando ingresos propios exclusivos para el privado, mientras que Petroperú queda reducido a recibir un «canon de arrendamiento» o alquiler mínimo indexado. Este ingreso marginal resulta técnicamente insignificante e insuficiente frente a las cuotas millonarias de amortización de la deuda que el Ministerio de Economía y Finanzas (MEF) debe pagar a los bonistas.
6. IMPACTO LOGÍSTICO Y ASIMETRÍA COMPETITIVA EN EL MERCADO DE HIDROCARBUROS
El almacenamiento físico de combustibles líquidos en el litoral peruano constituye un monopolio natural estructural debido a las altas barreras de entrada económicas, geográficas y regulatorias para construir nuevos tanques y muelles de descarga. El mercado de importación y refinación se encuentra concentrado en un oligopolio cerrado: Marathon, Valero, ExxonMobil, Repsol (La Pampilla) y Pluspetrol.
Aunque la normativa de Osinergmin exige formalmente el principio de Acceso Abierto (Open Access) no discriminatorio, los nuevos administradores privados de los terminales poseen la facultad fáctica de fijar plazos de permanencia, programar cronogramas de recepción de buques-tanque y regular las cuotas de almacenamiento disponibles.
Mediante la aplicación de mecanismos operativos grises (como la declaración de «saturación técnica» de las esferas de almacenamiento o la priorización de ventanas de descarga marítima para sus propias empresas integradas de importación), el operador privado puede restringir el acceso a distribuidores independientes menores y coordinar acuerdos comerciales preferenciales con los grandes importadores, eliminando las condiciones de libre mercado.
Al perder la propiedad y soberanía sobre sus plantas logísticas regionales de almacenamiento, Petroperú pasará de ser el dueño de la infraestructura a ser un usuario subordinado y dependiente, desprovisto de condiciones de igualdad competitiva. Sin capacidad de almacenamiento regional propia para colocar sus gasolinas o diésel en el mercado interno, la Nueva Refinería de Talara (capacidad de 95,000 barriles diarios) queda aislada de la cadena de comercialización mayorista.
La planta se verá forzada a operar bajo la modalidad de maquila (toll refining): procesará crudo pesado de propiedad de terceros (las corporaciones transnacionales) cobrando una tarifa mínima por el servicio de refinación. El valor agregado de la comercialización mayorista final quedará capturado por el consorcio privado adjudicatario de los terminales, obligando al país a depender del interés comercial de un oligopolio transnacional para fijar los precios del mercado interno.
7. ESTIMACIÓN DE VALOR ECONÓMICO DE LOS TERMINALES DE ALMACENAMIENTO
El portafolio de terminales estratégicos en licitación ostenta un valor estimado de infraestructura que oscila entre los US$ 1,200 millones y US$ 1,500 millones:
- Nodo Sur (Pisco, Mollendo, Ilo): Valorizado en aproximadamente US$ 450 millones. Controla una capacidad de almacenamiento cercana a los 1.2 millones de barriles y monopoliza el 100% de la logística de combustibles de la macroregión sur.
- Planta de Conchán (Lima): Su valor estratégico e infraestructura de almacenamiento (1 millón de barriles) y facilidades marítimas se estima en US$ 400 millones, al ser el único contrapeso directo frente a las importaciones de Repsol en la capital.
- Terminal de Bayóvar (Piura): Valorizado en US$ 350 millones, por su conexión directa con el despacho del Oleoducto Norperuano y su capacidad instalada de 1.4 millones de barriles.
- Terminales de la Amazonía (Iquitos, Pucallpa, El Milagro): Valor conjunto estimado en US$ 150 millones, representando monopolios logísticos geográficos absolutos.
8. ANÁLISIS DE LOS LOTES PETROLEROS (BLOQUE UPSTREAM): RESERVAS, COSTOS Y VALOR COMERCIAL
El plan de ProInversión contempla incluir en los bloques finales de promoción los activos de explotación petrolera en la selva norte (Loreto), que representan el soporte de suministro de crudo nacional para la Refinería de Talara. Su valorización comercial y operativa se detalla a continuación:
8.1. Lote 192 (Yacimiento Marañón)
- Reservas Probadas (1P): Cuenta con 127 millones de barriles de reservas técnicas recuperables. El crudo posee una densidad promedio de 18° API (crudo pesado y semipesado).
- Costo de Explotación (Lifting Cost): Se estima un costo de explotación de entre US$ 25 y US$ 32 por barril, a lo que se debe añadir la tarifa de transporte a través del Oleoducto Norperuano (ONP).
- Valor Comercial de las Reservas: Tomando como referencia un precio de referencia de US$ 70 por barril, el valor comercial del recurso in situ de las reservas recuperables del Lote 192 asciende a aproximadamente US$ 8,890 millones. El valor presente neto (VPN) comercial neto del lote se sitúa en torno a los US$ 1,500 millones.
8.2. Lote 64 (Bloque Morona)
- Reservas Probadas y Descubiertas (1P/2P): Este lote alberga crudo liviano de alta calidad (~55 millones de barriles de reservas descubiertas en el yacimiento Situche Central).
- Costo de Explotación: El costo de extracción estimado para la primera fase de producción temprana oscila entre US$ 20 y US$ 26 por barril.
- Valor Comercial de las Reservas: Bajo la misma premisa de US$ 70 por barril, las reservas descubiertas poseen un valor comercial bruto en el subsuelo de US$ 3,850 millones. El valor comercial neto actual de este activo se estima en US$ 700 millones.
9. ESTRUCTURA DE ADJUDICACIÓN Y CRONOGRAMA DE LOS BLOQUES PATRIMONIALES
ProInversión ejecuta el plan de promoción privada estructurado en los siguientes bloques específicos:
- Bloque 1: Terminales del Sur (Pisco, Mollendo, Ilo) – Iniciado el 2 de octubre de 2026.
- Bloque 2: Terminal de Bayóvar – Segunda quincena de octubre de 2026.
- Bloque 3: Planta y Terminal de Conchán – Noviembre de 2026.
- Bloque 4 y 5: Plantas de la Amazonía (Iquitos, Pucallpa, El Milagro) – Diciembre de 2026 / Inicios de 2027.
- Bloque 6 y 7: Lotes petroleros (192, 64), Oleoducto Norperuano y Nueva Refinería de Talara – Primer trimestre de 2027.
10. MECANISMO DE ASUNCIÓN ESTATAL DE LA DEUDA A CORTO Y LARGO PLAZO
Ante la inviabilidad financiera de Petroperú S.A., y constatando que las concesiones por bloques patrimoniales no proveen un pago inicial líquido, el diseño de los Decretos de Urgencia traslada contractualmente el pasivo total (estimado en ~US$ 7,900 millones) directamente al Tesoro Público y los ministerios del sector. El esquema opera de la siguiente manera:
10.1. Deuda a Largo Plazo: Bonos y Crédito CESCE
La deuda a largo plazo será absorbida estructuralmente por el Ministerio de Economía y Finanzas (MEF):
- Estatización de Bonos: El MEF asume el pago de las amortizaciones mediante la emisión de nuevos bonos soberanos de la República del Perú, canjeando deuda corporativa incobrable de Petroperú por deuda pública directa garantizada con la recaudación nacional.
- Crédito de la Agencia CESCE (España): El préstamo respaldado por la Compañía Española de Seguro de Crédito a la Exportación se mantiene bajo la cobertura del pliego del MEF para preservar la calificación crediticia del país.
10.2. Deuda a Corto Plazo: Garantías Soberanas y Vehículos de Propósito Especial (VPE)
El pasivo de corto plazo se asume a través de los mecanismos del DU 003-2026:
- Vehículos de Propósito Especial (VPE): Se autoriza la creación de un VPE financiero aislado para levantar fondos por hasta US$ 2,000 millones destinados de forma exclusiva a sostener la operatividad a corto plazo.
- Garantía Soberana Absoluta: Si la caja de Petroperú —vaciada de sus ingresos operativos por la entrega de los terminales— no puede cubrir estas líneas, el Tesoro Público activa la garantía estatal y cancela el total a los bancos comerciales extranjeros con el dinero de los contribuyentes.
11. CONCLUSIONES
- Ilegalidad y Fraude a la Ley: Los Decretos de Urgencia 010-2025 y 003-2026 configuran una privatización encubierta al suspender y modificar de forma indirecta leyes permanentes del Congreso (Leyes 28244, 28840 y 30130) mediante mecanismos normativos excepcionales de menor rango, abriendo la probabilidad de una declaración de inconstitucionalidad por parte del Tribunal Constitucional.
- Quiebra de la Integración Vertical: La entrega por bloques patrimoniales de los terminales de almacenamiento destruye la capacidad logística de Petroperú, impidiéndole competir en el mercado de distribución mayorista en igualdad de condiciones.
- Pérdida de Soberanía Energética por Cuotas: Los terminales concesionados operarán como un cuello de botella controlado por el privado, quien decidirá las cuotas y ventanas de acceso, subordinando a Petroperú y favoreciendo al oligopolio transnacional de importadores (Marathon, Valero, ExxonMobil, Repsol).
- Pérdida del Upstream Rentable: Los lotes 192 y 64, cuyos recursos conjuntos en el subsuelo poseen un valor comercial bruto superior a los US$ 12,700 millones, constituían el único segmento generador de utilidades contables netas positivas para la estatal. Su entrega a operadores privados elimina la capacidad de Petroperú de autoabastecerse de crudo a costo de producción.
- Reducción a Modelo de Maquila: Sin terminales de almacenamiento propios ni soberanía sobre el crudo de los lotes norteños, la Nueva Refinería de Talara pierde su valor estratégico y comercial, quedando expuesta a operar únicamente como maquiladora de corporaciones privadas, transfiriendo el margen de ganancia fuera del control estatal.
- Socialización Total de Pérdidas y Pasivos: Al determinarse que las concesiones de ProInversión no otorgan ningún pago inicial, el modelo transfiere contractualmente el 100% de la deuda a largo plazo (bonos/CESCE) y a corto plazo (garantías bancarias de US$ 2,000 millones) directamente a las cuentas del Estado peruano. El privado explota una infraestructura de almacenamiento valuada en más de US$ 1,200 millones autofinanciándose con las propias tarifas del usuario, mientras que el contribuyente peruano asume el pago de las deudas remanentes a través del Presupuesto de la República.
- La Desaparición Institucional (Reducción a Oficina de Recaudación): Como desenlace estructural definitivo, Petroperú S.A. deja de existir como una corporación industrial y operativa de energía, quedando degradada a una oficina burocrática de carácter meramente administrativo y de cobranza de cánones o regalías de las concesiones. Esta recaudación, en el presente, está completamente condicionada y diferida hacia el futuro; dado que los contratos priorizan la recuperación de las inversiones del operador privado antes del reparto efectivo de dividendos, existe un riesgo técnico alto de que la empresa estatal no reciba flujos de dinero reales durante los primeros años, operando con ingresos nulos en su rol de receptor pasivo.
- Despido Máximo y Desplazamiento de la Fuerza Laboral: Dado que las empresas concesionarias operan de manera jurídica e independiente bajo la figura de personas jurídicas nuevas, estas no asumen los pasivos laborales ni los convenios colectivos históricos de Petroperú S.A. El plan de reestructuración corporativa forzará un proceso de cese y despido máximo de la fuerza laboral operativa de la petrolera estatal. El operador privado contratará bajo un régimen laboral nuevo y más restrictivo únicamente al personal técnico indispensable, rompiendo la estabilidad laboral y dejando el costo de las liquidaciones y ceses del personal remanente bajo la cuenta financiera directa del Estado deudor.
ANEXO: RESUMEN EJECUTIVO
DEGRADACIÓN ESTRUCTURAL DE PETROPERÚ S.A. BAJO EL MARCO DE LOS DECRETOS DE URGENCIA 010-2025 Y 003-2026
El presente resumen sintetiza los hallazgos críticos del informe técnico respecto a la reconfiguración forzada del mercado de hidrocarburos en el Perú y la liquidación operativa de la empresa estatal.
1. Naturaleza Jurídica y Privatización Encubierta
- Fraude a la Ley: Los Decretos de Urgencia N.° 010-2025 y N.° 003-2026 eluden el debate parlamentario y exceptúan de forma indirecta leyes vigentes del Congreso (Leyes 28244, 28840 y 30130) que blindaban a Petroperú de la privatización. Al fragmentar la empresa en «bloques patrimoniales» para ceder su gestión y flujos a consorcios privados, se ejecuta una privatización encubierta.
- Riesgo Constitucional: El proceso enfrenta un alto riesgo regulatorio debido a las demandas de inconstitucionalidad acumuladas y dejadas al voto en el Tribunal Constitucional (TC). Una sentencia fundada anularía los contratos por vicio de origen.
2. Impacto Logístico y Destrucción del Mercado
- Monopolio Natural Cedido: La red de terminales de almacenamiento (valuada entre US$ 1,200 millones y US$ 1,500 millones) representa el cuello de botella del suministro nacional. Al ser entregada a privados, se elimina el libre mercado, permitiendo que el nuevo operador fije cuotas y ventanas de acceso preferenciales en favor del oligopolio transnacional de importadores (Marathon, Valero, ExxonMobil, Repsol).
- Talara como Maquiladora: Sin soberanía sobre el almacenamiento ni sobre el crudo de los Lotes 192 y 64 (cuyas reservas en el subsuelo equivalen a un valor bruto de US$ 12,700 millones), la Nueva Refinería de Talara queda aislada. La planta más moderna de la costa del Pacífico se reducirá a un modelo de maquila, procesando crudo de terceros a cambio de una tarifa mínima, mientras las utilidades mayoristas se trasladan al circuito privado.
3. La Falacia Financiera y la Captura del Estado
- Ausencia de Pago Inicial: Los procesos diseñados por ProInversión no contemplan un pago inicial en efectivo (upfront payment) al Estado. Las «inversiones de modernización» del privado se autofinanciarán mediante las propias tarifas cobradas a los usuarios nacionales durante los 20 o 30 años de concesión.
- Estatización Total de la Deuda: Al no haber ingresos por la venta de activos, el Estado peruano asume el 100% de los pasivos a largo plazo (Bonos y CESCE) y a corto plazo (Garantías de líneas de crédito por US$ 2,000 millones). El dinero de los contribuyentes pagará la deuda multimillonaria mientras el privado explota los activos limpios de cargas financieras.
4. Desenlace Institucional y Laboral
- Reducción a Oficina de Recaudación: Petroperú S.A. desaparece como corporación industrial integrada y queda degradada a una oficina burocrática de cobranza de cánones. Debido a que los contratos priorizan que el operador recupere sus inversiones antes de pagar regalías, existe un riesgo técnico de que la estatal reciba flujos nulos o mínimos durante los primeros años, anulando su capacidad de caja.
- Despido Máximo de la Fuerza Laboral: Al operar los terminales bajo el control de empresas concesionarias totalmente nuevas, estas no reconocerán los pasivos laborales ni los convenios colectivos históricos de Petroperú. El plan de reorganización forzará el cese y despido máximo del personal operativo. Los consorcios privados contratarán bajo regímenes laborales nuevos y restrictivos solo al personal indispensable, trasladando al Estado el millonario costo de las indemnizaciones por despido.